
Проблема оптимизации одной переменной
Дизайн цепочки поставок — это задача минимизации. Полные затраты на операцию сети состоят из трёх составляющих:
Общие затраты = Транспорт + Фиксированные затраты на объекты + Затраты на хранение запасов
Формально: TC = Σ c_ij · x_ij + Σ f_j · y_j + Σ h_j · I_j
где c_ij — удельная стоимость перемещения продукта от поставщика j до узла i, f_j — фиксированная стоимость работы объекта j, h_j — затраты на хранение запасов в узле j.
Большинство закупочных команд минимизируют одно слагаемое: закупочную цену, которая входит как компонент в c_ij. Большинство логистических команд минимизируют другое: тариф за километр. Ни те, ни другие не ошибаются. Обе команды решают часть задачи — пока суммарные затраты растут.
Это расхождение становится дорогостоящим там, где вступает в игру география.
Разбор на примере: задача двух поставщиков
Представьте сеть общественного питания, работающую по всей большой стране — 1 200 точек доставки, распределённых по двенадцати часовым поясам. Компания закупает ключевой ингредиент (назовём его Ингредиент А) у двух федеральных поставщиков вблизи столицы, которые поставляют продукт в центральный распределительный центр. Далее продукт перемещается на 17 региональных кросс-докинговых хабов, а оттуда — в рестораны.
Логистическая цепочка для каждого килограмма Ингредиента А выглядит так:
Поставщик (столичный регион) → Центральный РЦ → Региональный кросс-докинговый хаб → Ресторан
Каждый участок цепи имеет свою стоимость:
- Межфилиальное перемещение: $0,18/кг
- Обработка на центральном РЦ: $0,09/кг
- Дальнемагистральная перевозка до регионального хаба: $0,10–$0,42/кг (в зависимости от расстояния)
- Последняя миля (~$0,15/кг): фиксирована вне зависимости от расположения поставщика
Теперь вводим регионального альтернативного поставщика — расположенного в 90 км от хаба вместо 3 200 км от столицы. Закупочная цена идентична.
Изменение логистических затрат:
- Исключение межфилиального перемещения: −$0,18/кг
- Исключение обработки на центральном РЦ: −$0,09/кг
- Исключение дальнемагистральной доставки из столицы: −$0,31/кг
- Добавление короткого плеча от регионального поставщика: +$0,04/кг
- Последняя миля: без изменений
Чистая экономия на логистике: $0,54/кг. На 400 тоннах в месяц через один хаб — это $216 000 в год. С одного узла. По одному ингредиенту. При одинаковой закупочной цене.
Умножьте на 8 хабов с аналогичной географией и сопоставимыми объёмами — цифра становится существенной.
Почему математика нелинейна
Здесь начинается контринтуитивная часть. Экономия не пропорциональна расстоянию. Она подчиняется структуре, которую в моделях сетей цепочки поставок называют компромиссом задачи размещения объектов.
В классической постановке вы ищете оптимальное размещение объектов снабжения — или в данном случае, регионов закупок — чтобы минимизировать суммарные приведённые затраты. Задача формулируется как задача смешанного целочисленного линейного программирования (MILP):
минимизировать: Σ_j f_j · y_j + Σ_i Σ_j c_ij · x_ij
при условиях:
- Каждый узел i должен быть обеспечен: Σ_j x_ij ≥ D_i
- Поставщик j может обслуживать узел только если он активен: x_ij ≤ M · y_j
- y_j ∈ {0,1} (бинарная переменная: поставщик либо включён, либо нет)
Ключевой вывод модели: по мере добавления региональных точек закупки транспортные затраты поначалу резко снижаются (вы устраняете самые длинные маршруты), а затем выходят на плато (новые поставщики добавляются там, где плечо и так было коротким). Одновременно затраты на управление закупками — квалификация поставщиков, страховые запасы, административный ресурс — растут примерно линейно с числом активных поставщиков.
Оптимальная точка — не «как можно больше региональных поставщиков». Это перегиб, где предельная экономия на логистике начинает уступать предельным накладным расходам на закупки.
В приведённом примере этот перегиб наступил в районе соотношения 60/40 (федеральные/региональные): достаточно регионального объёма, чтобы захватить основную логистическую экономию — но не настолько много, чтобы гоняться за маргинальными выигрышами ценой высоких координационных затрат.
Четыре сценария
Прогон модели по 17 кросс-докинговым узлам — с использованием реальных транспортных тарифов и объёмов — даёт четыре сценария в зависимости от глубины регионализации:
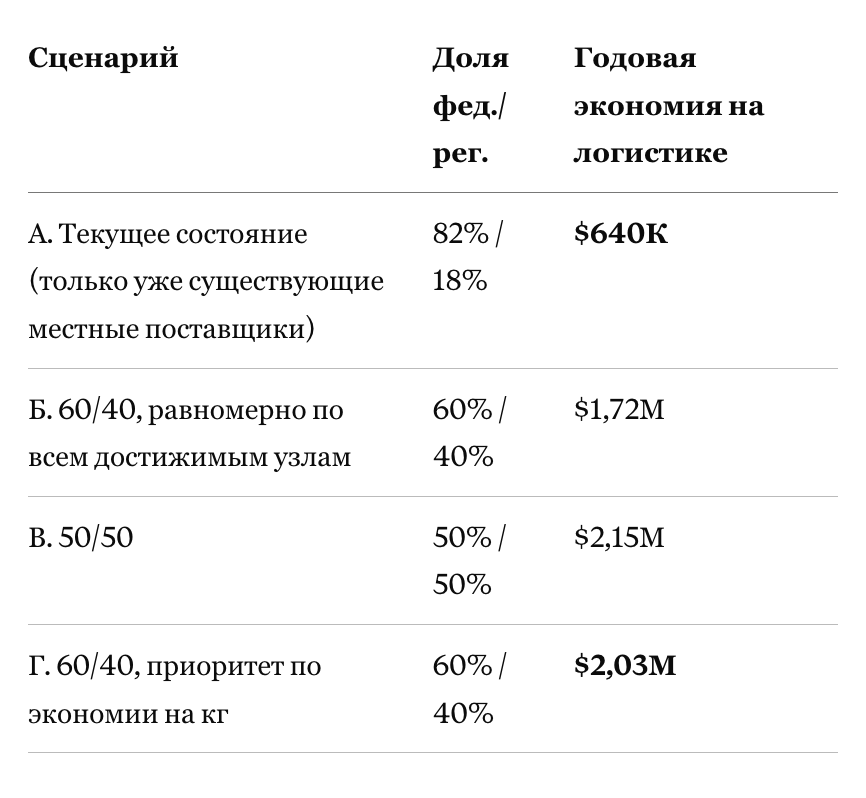
Сценарий Г — практический оптимум. Он достигает той же доли регионального объёма, что и Сценарий Б, но концентрирует этот объём на узлах с максимальной экономией на кг — отдалённых хабах, где доминируют затраты на дальнемагистральную доставку. Результат: на $310К в год больше, чем при «равномерном распределении», при одинаковом числе поставщиков.
Это та же логика плотности из маршрутной оптимизации, применённая к географии закупок: равномерное распределение никогда не оптимально. Концентрация на высокоценных узлах всегда превосходит усреднение.
Ограничение, которое никто не моделирует
Вот чего математика не учитывает: наличие поставщиков.
Модель говорит: нужны региональные поставщики рядом с сибирскими хабами. На карте — три потенциальных кандидата. Двое производят не тот формат продукта. Один существует только на бумаге — это брокер, а не производитель.
На практике Сценарий А (18% региональных, $640К экономии) — это то, что можно начать уже сегодня, потому что поставщики существуют и квалифицированы. Сценарий Г ($2,03М экономии) требует 12–18 месяцев развития поставщиков: аудиты производств, валидация качества, пробные поставки, договоры о резервировании, минимальные объёмы двойного источника для сохранения рычага над федеральным поставщиком.
Именно в этом разрыве — между оптимумом модели и операционной реальностью — буксует большинство программ регионализации. Экономика понятна. Проблема — в последовательности действий.
Практический подход: трёхуровневое развёртывание:
Уровень 1 — Действуем сейчас (поставщики квалифицированы, экономика сильная): Узлы, где региональные поставщики уже есть в радиусе 200 км. Запускаем в IV квартале. Сохраняем ≥20% федерального резерва для поддержания альтернативности.
Уровень 2 — Активно развиваем (сильная экономика, поставщика пока нет): Узлы, где экономия на кг превышает $0,35, но квалифицированного местного источника нет. Это обоснование для активного поиска поставщиков — нужно отправить туда специалиста по закупкам, а не ценовой запрос.
Уровень 3 — Оставляем как есть: Узлы, где экономия на кг ниже $0,15. Накладные расходы на квалификацию регионального поставщика превышают логистический выигрыш. Сохраняем федеральные закупки, оптимизируем условия контрактов.
Второй порядок эффектов
Есть аргумент, который редко попадает в бизнес-кейс по регионализации — но должен.
Когда поставщик знает, что 80% объёма покупателя безальтернативно, он ведёт переговоры соответственно. Развитие регионального поставщика меняет это. Квалифицированная альтернатива в данной географии переводит федерального поставщика из статуса «единственного источника» в статус «предпочтительного источника». Динамика переговоров меняется — ещё до того, как вы переместили хотя бы один килограмм.
Это эффект переговорного рычага: развитие регионального поставщика — это одновременно ценовой сигнал федеральному поставщику. Часть суммарного снижения затрат в Сценарии Г возникает не из логистической экономии, а из улучшения закупочной цены на те 60%, которые остаются у федерального поставщика.
Модель этого не учитывает. Это должно входить в каждый анализ TCO (совокупной стоимости владения).
География — это затраты
Есть соблазн думать о географии поставщиков как о данности: поставщики там, где они есть, и ничего с этим не поделаешь. Но в сетевых моделях цепочки поставок география — это не ограничение, а переменная проектирования.
Когда все поставщики сконцентрированы в одном городе, а спрос распределён по всей стране, вы платите налог на расстояние за каждый килограмм, который перемещаете. Алгоритм маршрутизации это не исправит. Оптимизатор частоты поставок это не исправит. Единственное настоящее решение — географическое перемещение источника. Это закупочное решение в обёртке логистической проблемы.
В моделях транспортных затрат суммарные расходы растут с расстоянием между узлами поставки и спроса нелинейно: сначала быстро, потом медленнее. Именно поэтому первые несколько региональных поставщиков в правильных узлах дают непропорционально большой эффект.
Вопрос в том, рассматриваете ли вы географию как фиксированное ограничение — или как переменную, с которой можно работать.
Я работаю с сетями поставок в разных странах — от рынков с развитой логистической инфраструктурой до тех, где последняя миля непредсказуема. Общая закономерность одна: компании с устойчивым структурным преимуществом по марже — это те, где кто-то в своё время принял решение сдвинуть поставки ближе к спросу. Не полностью. Не равномерно. Но достаточно, чтобы изменить форму кривой затрат.
Это решение редко отражается в отчёте об экономии в закупках. Оно отражается в P&L — два года спустя, как структурное преимущество по марже.
