Парадокс запасов: почему редкий пересмотр склада вынуждает держать больше товара

English version: read in English

Большинство операционных руководителей убеждены: реже проверять запасы — значит экономить время и деньги. Математически всё работает ровно наоборот. И разница накапливается по каждой номенклатурной позиции в сети.

Есть вопрос, который принято задавать каждому руководителю по цепям поставок или операционному директору при первом разговоре о политике управления запасами:

«Как часто вы проверяете остатки на складе?»

Ответы разные — раз в неделю, два раза в неделю, раз в месяц. Ежедневно — почти никогда.

Следующий вопрос — тот, который меняет тон разговора: «Вы знаете, во сколько вам обходится эта частота пересмотра в замороженном оборотном капитале?»

Большинство не знают. Причина в том, что связь между частотой пересмотра и страховым запасом нелинейна, контринтуитивна и почти никогда не отображается явно в системах, формирующих заказы на пополнение.

Впервые я столкнулся с формальным описанием этого механизма в курсах по управлению запасами доктора Криса Каплиса в Массачусетском технологическом институте. Математика прозрачная. Практические последствия же, когда прогоняешь её через реальную сеть, — далеко не следует недооценивать.

Два режима — одна цепь поставок

Теория управления запасами предлагает два принципиальных подхода к пополнению.

Непрерывный пересмотр — политика (s, Q). Вы контролируете запас в режиме реального времени или ежедневно. Когда остаток падает до точки заказа s, автоматически формируется заявка фиксированного объёма Q. Позиция запаса отслеживается непрерывно, срабатывание — автоматическое.

Периодический пересмотр — политика (R, S). Вы проверяете запас раз в R единиц времени — еженедельно, раз в две недели, ежемесячно. При каждом пересмотре заказывается то количество, которое восполняет остаток до целевого уровня S. В промежутках между пересмотрами вы не смотрите на склад — и не делаете заказов.

На первый взгляд периодический режим выглядит проще и дешевле в управлении: вся административная работа группируется в фиксированный ритм — один пересмотр в неделю вместо семи.

Проблема заключается в том, что происходит в промежутке.

Математика неопределённости во времени

Страховой запас существует, чтобы поглощать вариабельность спроса в тот период, когда вы не можете отреагировать. При непрерывном пересмотре этот период — время выполнения заказа L: разрыв между размещением заявки и получением товара. Если спрос неожиданно вырос — заказ уже в работе, товар придёт через L дней.

При периодическом пересмотре окно незащищённости шире: R + L. Если спрос вырос сразу после очередной проверки, следующий контроль произойдёт лишь через R дней — а товар поступит ещё через L дней после этого. Вы «слепы» на R дней.

Формула страхового запаса фиксирует это напрямую.

При непрерывном пересмотре:

SS_c = z × σ_d × √L

При периодическом пересмотре:

SS_p = z × σ_d × √(R + L)

Где z — коэффициент уровня сервиса, σ_d — стандартное отклонение спроса за единицу времени, L — время выполнения заказа, R — интервал пересмотра.

Соотношение двух режимов:

SS_p / SS_c = √((R + L) / L) = √(1 + R/L)

Это и есть цена нечастого пересмотра. Когда интервал R равен времени выполнения заказа L, периодический режим требует на 41% больше страхового запаса, чем непрерывный. Когда R вдвое больше L — надбавка вырастает до 73%. Зависимость корневая: она никогда не становится катастрофической, но и никогда не исчезает.

Пример из сети общественного питания

Конкретные цифры из практики распределённой ресторанной сети.

Позиция А — термочувствительный концентрат напитка, поставляемый на пять региональных складов в разных климатических зонах.

Параметры: средний недельный спрос — 655 единиц; ошибка прогноза (WAPE) — 14%; время выполнения заказа — 4 дня (0,57 недели); интервал пересмотра — 7 дней (1 неделя); целевой уровень сервиса — 99,9% (z = 3,09).

Страховой запас рассчитывается на основе эмпирического стандартного отклонения суммарного спроса за соответствующий горизонт воздействия: при непрерывном режиме — за период L, при периодическом — за R + L. Эти два числа связаны ровно через корень из отношения периодов — что совпадает с теоретической формулой, но опирается на реальные данные, а не на допущение об однородности спроса.

Разница в 207 единиц на склад — это не буфер против реальной неопределённости спроса. Это буфер против того, что вчера никто не посмотрел на остатки.

При стоимости единицы 150 долларов — 31 000 долларов постоянно замороженного оборотного капитала по одной позиции на одном складе. Капитала, который не приносит выручки, занимает складские площади и в случае скоропортящегося сырья создаёт риск списаний.

По пяти складам и двадцати термочувствительным позициям номенклатуры:

207 × 150 × 5 × 20 ≈ 31 млн долларов, связанных в страховом запасе из-за интервала пересмотра.

Температурная поправка

Стандартные модели управления запасами предполагают, что вариабельность спроса стационарна: σ_d не меняется от месяца к месяцу. Для большинства категорий ресторанного бизнеса это приближённо верно. Для охлаждённых напитков — нет.

Эмпирический анализ продаж напитков в разных климатических зонах — умеренной, южной, континентальной и экстремальной — фиксирует устойчивую асимметрию: спрос растёт в среднем на 12,8% на каждый +1°C выше порогового значения, но падает лишь на 5,7% на каждый −1°C ниже него. Иными словами, реакция на жару более чем вдвое агрессивнее реакции на холод. Механизм — физиологический и поведенческий: жара провоцирует импульсивные покупки без естественного потолка, тогда как холод снижает случайный трафик, не затрагивая постоянный спрос лояльных покупателей.

Эта асимметрия имеет два следствия для выбора политики пересмотра.

Первое: σ_d сезонна. Зимнее и летнее стандартные отклонения — разные числа. Формула страхового запаса, откалиброванная на среднегодовой показатель вариабельности, будет систематически занижать запас в июле и завышать в январе.

Второе: ценность непрерывного пересмотра выше летом. Когда ударяет жара, непрерывный режим фиксирует ускоренный расход запаса в реальном времени и формирует заявку в течение одного цикла — одного дня. Периодический режим при еженедельном ритме, если жара пришла на следующий день после очередной проверки, не сформирует заявку ещё пять дней. Пять дней при ускорении спроса +12%/°C способны исчерпать весь запас недели.

На практике это означает: выбор политики пересмотра не статичен. Для категории напитков имеет смысл переходить с периодического режима на непрерывный в летний период — либо строить сезонные таблицы страхового запаса отдельно для каждого температурного кластера.

Проблема агрегации по сети

Ещё один уровень, принципиальный при масштабировании: страховые запасы не агрегируются линейно.

Если у вас пять складов, обслуживающих разные регионы спроса, наивный подход — рассчитать страховой запас по каждому складу и просуммировать. Но это завышает реально необходимый буфер: колебания спроса по регионам частично независимы — когда на юге жара, на севере может быть прохладно.

Корректная агрегация при независимом спросе:

σ_total = √(σ₁² + σ₂² + σ₃² + σ₄² + σ₅²)

Не сумма σᵢ. Для пяти складов с одинаковым σ = 170:

Наивная сумма: 5 × 170 = 850 единиц Корректная агрегация: √5 × 170 ≈ 380 единиц

Разница в 470 единиц — это эффект консолидации риска, достижимый только при централизованной видимости всех пяти локаций одновременно и возможности перераспределять запас в реальном времени. Что снова требует непрерывного, а не периодического режима контроля.

Когда какой режим работает лучше

Ни одна из политик не является универсально лучшей — выбор определяется параметрами конкретной операции.

Непрерывный пересмотр (s, Q) предпочтителен, когда позиции дорогостоящие или скоропортящиеся, спрос волатилен или зависит от внешних факторов (погода, сезон), система управления складом или система планирования ресурсов предприятия обеспечивает видимость остатков в реальном времени, а цена дефицита по данной позиции высока.

Периодический пересмотр (R, S) целесообразен, когда позиции дешёвые, нескоропортящиеся, со стабильным спросом; когда поставщик работает по фиксированным графикам доставки независимо от момента заказа; когда информационные системы поддерживают только пакетный учёт остатков; когда несколько номенклатурных позиций логически можно объединить в один цикл пересмотра.

На практике узкое место почти всегда операционное, а не математическое. Ресторанный бизнес исторически работал в периодическом режиме, потому что физический подсчёт остатков был ручным. Когда системы управления складом с учётом в режиме реального времени стали стандартом, стоимость перехода на непрерывный пересмотр упала до нуля — а выгода в оборотном капитале осталась прежней.

Вопрос изменился: не «можем ли мы себе позволить непрерывный пересмотр?», а «знаем ли мы, во сколько нам обходится периодический?»

Алгоритм принятия решения

Прежде чем выбирать политику, рассчитайте цену нечастого пересмотра для позиций с наибольшей стоимостью. Это четыре шага.

Шаг 1: оцените σ_d на основе исторических данных о спросе — отдельно для летнего и зимнего периодов, если категория температурочувствительна.

Шаг 2: рассчитайте SS_p и SS_c для вашего текущего времени выполнения заказа и интервала пересмотра.

Шаг 3: умножьте разницу на стоимость единицы и количество складских локаций.

Шаг 4: сравните результат с операционной стоимостью перехода на ежедневный пересмотр.

Для большинства категорий в современных системах управления закупками шаг 4 даёт число, близкое к нулю: системы выполняют пересмотр автоматически без участия человека. Разница, полученная на шаге 3, — это чистый высвобождённый оборотный капитал.

Заключение

Частота пересмотра запасов — это не операционная деталь. Это финансовое решение, которое нигде не записано явно: ни в финансовой отчётности, ни в отчёте об отклонениях. Но именно оно тихо определяет, сколько оборотного капитала ваша компания держит в складских буферах против риска, который современная система управления запасами давно могла бы отслеживать в режиме реального времени.

Математика здесь несложная. Ценник — нет.

Еженедельный пересмотр по термочувствительным позициям в распределённой сети — это не просто «так удобнее работать». Это осознанный выбор держать структурный излишек запасов постоянно: замороженный капитал, риск списаний, потерянная ликвидность — как встроенные издержки операции.

Необязательно.
Рубрика: Управление запасами | Оставить комментарий

Стохастические модели закупок в цепях поставок ГПУ: уроки из QSR-индустрии

English version: read in English

Несколько недель назад я дочитал «Войну чипов» Криса Миллера. Почти сразу взял в руки «Думающую машину» Стивена Уитта — биографию Дженсена Хуанга и историю Nvidia («The Thinking Machine: Jensen Huang, Nvidia and the World's Most Coveted Microchip», лауреат премии Financial Times «Бизнес-книга года — 2025»).

Читать их подряд — особенный опыт, если твоя профессиональная жизнь вращается вокруг закупок. Книга Миллера формально о геополитике. Но если убрать нарратив холодной войны, перед вами остаётся 400-страничный кейс о концентрации рисков в цепи поставок: одна география, один технологический узел, один поставщик оборудования — и вся траектория технологической цивилизации, которая зависит от показателей выхода годных изделий на фабрике в Тайване.

Уитт продолжает эту логику в эпоху искусственного интеллекта. Гонка за вычислительными мощностями реальна. Спрос на ГПУ (графические процессоры, GPU) — не циклический всплеск, а структурный сдвиг в том, что нужно миру для работы.

Где-то между двумя книгами у меня сформировался вопрос, который я не мог оставить в покое. Проблема закупок, описанная здесь, — волатильный спрос, ограниченное спотовое предложение, стохастический выход годных изделий — я моделировал всё это раньше. Просто с другими позициями номенклатуры.

От пшеницы к чипам: неочевидная параллель

На протяжении нескольких лет, выстраивая функции цепи поставок и закупок для глобальной сети общественного питания в 25 странах, наша команда внедряла различные математические модели ценового хеджирования сырьевых товаров — фьючерсы, форварды и биржевые опционы на пшеницу, молочную продукцию и упаковочные материалы. Цель всегда была одна: снизить скорректированную на риск стоимость, а не только номинальную, когда предложение непредсказуемо, а спрос волатилен.

Один из фреймворков, который мы разработали, — модель EFOS (Extended Forward-Option-Spot, расширенная модель «форвард — опцион — спот») — был создан специально для ситуаций, когда спотовое предложение упирается в жёсткий потолок мощностей, а неопределённость выхода годных изделий нелинейно усиливает закупочные затраты.

Я прогнал эту модель через параметры закупок ГПУ. Картина оказалась обескураживающе знакомой.

Фреймворк FOS в переводе на рынок чипов

Классические закупки сырьевых товаров различают три инструмента.

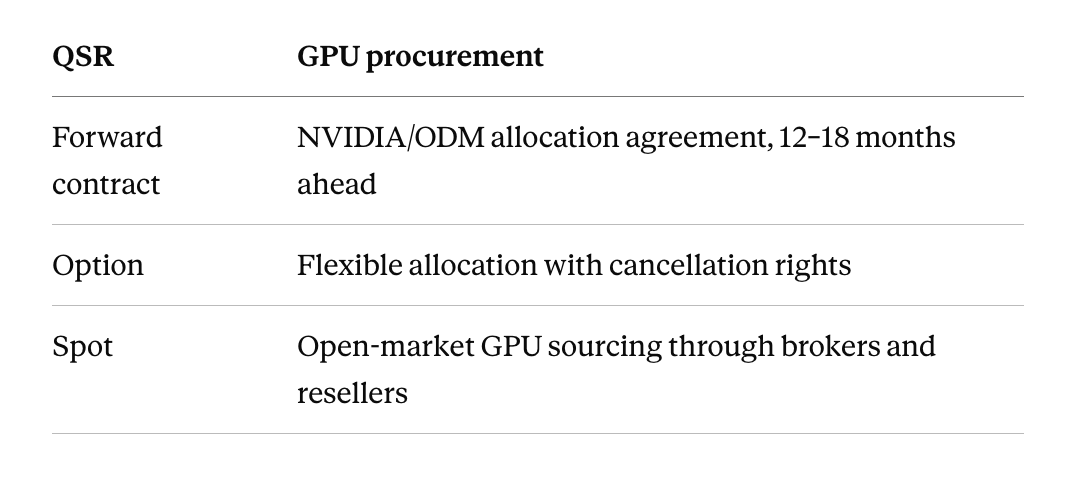
Форвард (Ф) — обязательство за 12–18 месяцев вперёд по фиксированной цене. Вы фиксируете объём и принимаете на себя объёмный риск.

Опцион (О) — вы платите премию за право, но не обязательство, купить по установленной цене. Гибкость имеет свою стоимость.

Спот (С) — вы покупаете по рыночной цене в момент необходимости. Максимальная гибкость, максимальный ценовой риск.

В общественном питании эти инструменты напрямую применяются к сельскохозяйственному сырью. В закупках ГПУ перевод столь же точный: большинство команд, закупающих оборудование для центров обработки данных, относятся к покупке ГПУ преимущественно как к спотовой задаче. Это та же ошибка, которую совершали операторы в общественном питании до того, как хеджирование сырьевых рисков стало стандартной практикой — с теми же последствиями.

Расширение, которое меняет всё

Стандартные модели FOS предполагают неограниченность спотового предложения по спотовой цене. Реальные рынки так не работают.

В общественном питании мы наблюдали: спотовое предложение по ограниченным позициям имеет жёсткий потолок мощностей — C_spot — после которого цены растут не линейно, а скачкообразно. Мы назвали это «обрывом предложения».

В закупках ГПУ аналогичным ограничением является мощность TSMC по финальной упаковке чипов — этапу, на котором кристалл ГПУ совмещается с высокоскоростной памятью в единый модуль. Это физическое узкое место, которое ограничивает производство H100/B200 независимо от того, сколько кристаллов произведено. Когда спрос превышает C_spot, закупочные затраты не растут на 10–20%. Они прыгают на 40–60% за одну ночь или предложение попросту исчезает.

Мы расширили модель двумя параметрами.

β ~ Beta(α, γ) — стохастический коэффициент выхода годных изделий. В общественном питании — доля дефектного сырья. В закупках ГПУ — вариабельность выхода на этапе финальной упаковки у TSMC плюс результаты сортировки чипов (доля произведённых чипов, соответствующих спецификации H100 против H800 против брака). β — не фиксированная величина, она подчиняется вероятностному распределению.

C_spot — жёсткий потолок мощностей. Когда спрос × (1 + неопределённость) превышает C_spot, эффективная стоимость растёт нелинейно.

Функция эффективной спотовой стоимости в модели EFOS:

P_eff(s, β) = s/(1−β) + c_exp · β/(1−β)

Где s — спотовая цена, c_exp — экстренная надбавка при закупке за пределами C_spot. Это то, что мы называем «множителем лимонов»: неопределённость выхода не просто сокращает эффективное предложение — она усиливает стоимость каждой дополнительной единицы.

Результаты моделирования методом Монте-Карло

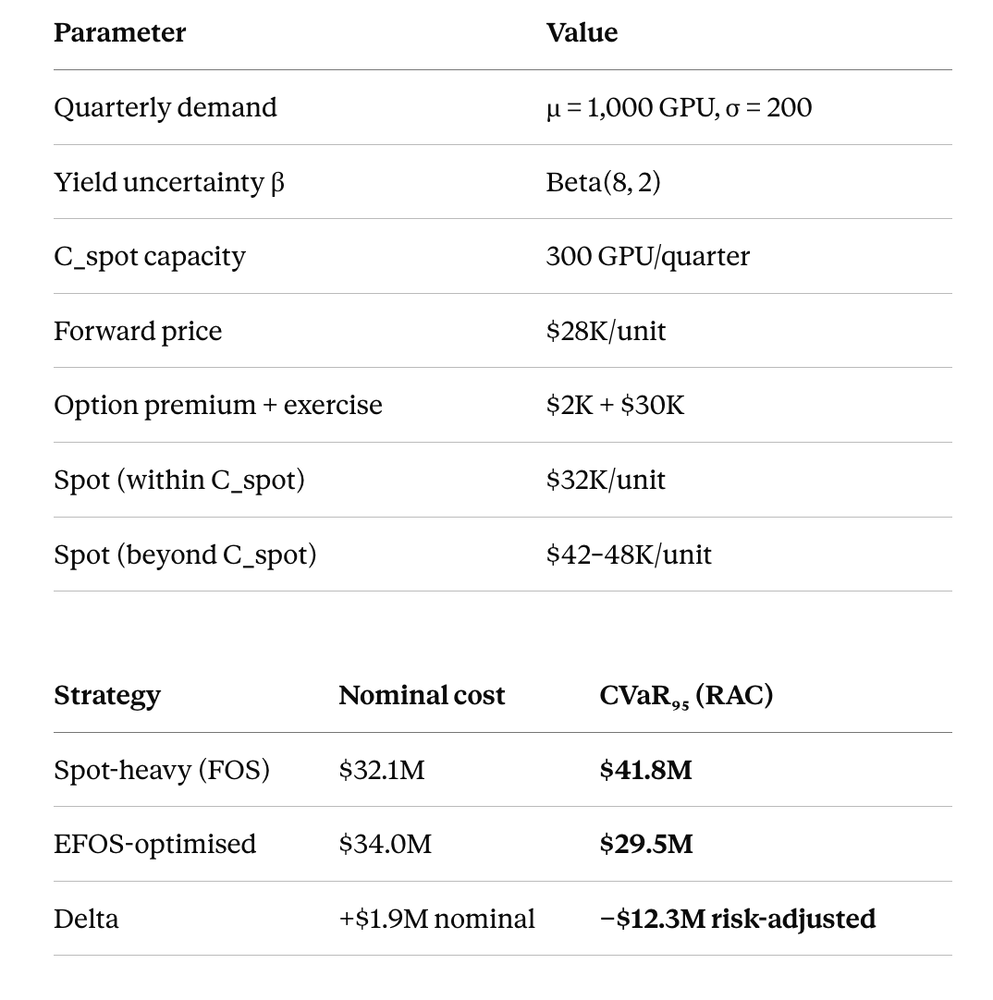
При 100 000 итерациях модель показывает следующее: портфельный подход с форвардным и опционным траншами обходится на 6% дороже по номинальной стоимости — и при этом устраняет 29% хвостового риска.

Любой финансовый директор, управлявший сырьевыми рисками, понимает этот компромисс интуитивно. Команды закупок ГПУ — многие из которых имеют опыт в разработке программного обеспечения или финансах — зачастую нет.

Азиатско-тихоокеанское измерение

Цепь поставок ГПУ имеет специфическую географическую структуру, которая усиливает эту динамику для операторов, работающих в Азиатско-Тихоокеанском регионе.

Производственные мощности TSMC по упаковке чипов сосредоточены на Тайване. Основной канал распределения идёт через отдел продаж NVIDIA в Санта-Кларе. Азиатско-тихоокеанские дочерние компании — будь то гипермасштабные провайдеры облачных услуг, государственные программы в области искусственного интеллекта или корпоративные покупатели — по умолчанию находятся в конце очереди.

Это создаёт структурное ограничение C_spot для покупателей в регионе, которого нет у американских контрагентов: эффективный спотовый объём, доступный покупателю из Сингапура или Токио, меньше не потому, что мировое производство недостаточно, а потому что архитектура распределения центро-ориентирована.

Практические следствия для стратегии закупок:

Форвардные контракты становятся непропорционально ценными. Возможность зафиксировать объём за 12–18 месяцев вперёд стоит дороже, когда спотовый доступ структурно ограничен.

Отношения с локальными производителями важнее цены. Партнёрства с азиатскими производителями оригинальных устройств — Quanta, Wistron, Foxconn — обеспечивают дополнительный канал распределения, частично обходящий основное ограничение.

Региональная волатильность коррелирует с геополитическими событиями. Риск в Тайваньском проливе для азиатско-тихоокеанских покупателей — не «чёрный лебедь». Это коррелированное событие хвоста распределения, которое должно явно присутствовать в параметрах распределения β.

Практические рекомендации

Для любой организации, управляющей закупками ГПУ в масштабе — будь то гипермасштабный провайдер, государственный фонд развития искусственного интеллекта или крупная корпорация.

Выстройте многоуровневый портфель закупок. Явно распределяйте транши по форвардным, опционным и спотовым инструментам. Не позволяйте структуре портфеля складываться стихийно.

Моделируйте β — не игнорируйте его. Относитесь к неопределённости выхода годных изделий как к вероятностному входному параметру, а не к фиксированному допущению. Если собственных данных нет, квартальные раскрытия TSMC — отправная точка.

Знайте свой C_spot до того, как он вам понадобится. Потолок мощностей реален, цикличен и поддаётся прогнозированию. Составляйте его карту ежегодно.

Оценивайте скорректированную на риск стоимость, а не номинальную. Условный стоимостный риск на уровне 95-го процентиля — вот что важно для планирования капитала. Номинальная стоимость — то, что вы показываете финансовым командам, которые не прошли через сырьевой шок.

Покупателям в Азиатско-Тихоокеанском регионе: закладывайте структурный дисконт к спотовой доступности. Моделируйте эффективный C_spot на уровне 60–70% от глобального C_spot для географических рынков с ограниченным распределением.

Заключение

У Миллера в «Войне чипов» есть фраза, к которой я возвращаюсь снова и снова: «Весь свод современной цивилизации работает на кремнии, произведённом в горстке фабрик».

Закупочное следствие этой фразы — именно то, для чего была создана модель EFOS: жёсткие потолки предложения, стохастический выход годных изделий и нелинейный рост стоимости при попытке пробить этот потолок.

Индустрия общественного питания и полупроводниковая промышленность внешне ничем не похожи друг на друга. Но математика закупок в условиях ограниченного предложения безразлична к тому, какая именно позиция номенклатуры стоит в спецификации.

Если вы управляете расходами на ГПУ в масштабе — а всё больше организаций оказываются именно в этом положении, — вопрос не в том, нужна ли вам портфельная модель. Вопрос в том, выстроите ли вы её до первого столкновения с обрывом предложения или после.

Рубрика: Технологии | Оставить комментарий

Дэйв Уилер (New Balance): операционная трансформация как двигатель удвоения выручки

Подкаст Alcott Global #178 | операционный директор, New Balance

New Balance — одна из немногих крупных компаний в индустрии спортивной обуви и одежды, сохраняющих производство в США и Великобритании. Это не просто культурная позиция: за ней стоит операционная модель, требующая постоянного баланса между гибкостью, стоимостью и скоростью выхода на рынок. Дэйв Уилер, операционный директор New Balance, — один из архитекторов этой модели. Под его руководством компания удвоила выручку, существенно повысив операционную эффективность.

Карьера трёх индустриальных переходов

Карьера Уилера охватывает три принципиально разных операционных контекста. Он начинал инженером-электронщиком в оборонной промышленности в период холодной войны, затем перешёл в транспорт и корпоративные услуги (Cintas Corporation, где руководил глобальными цепями поставок и управлением парком транспортных средств), и в итоге сосредоточился на индустрии спортивной обуви и одежды в New Balance.

Каждый из этих переходов описывается Уилером не как случайность, а как осознанное решение расширить операционный кругозор. По его убеждению, руководитель, прошедший через несколько отраслей, обладает качеством, которое сложно сформировать иным путём: способностью видеть, что в операционном контексте является универсальным, а что — отраслевой спецификой. Это умение отделять принципы от инструментов критично для принятия стратегических решений в новом контексте.

В Cintas Уилер демонстрировал ключевые компетенции: методология бережливого производства по стандартам «Шесть сигм», внедрение систем управления ресурсами предприятия (SAP), интеграция цепей поставок в сделках по слиянию и поглощению. Именно этот набор компетенций он перенёс в New Balance.

Мастер-данные и аналитика: фундамент операционного роста

Придя в New Balance, Уилер обнаружил ситуацию, типичную для компаний, исторически выстраивавших операции органически: системная инфраструктура существовала, но возможности для глубокой аналитики и принятия решений на основе данных не были реализованы в полной мере.

Его подход: системная, основанная на фактах методология управления. Управление мастер-данными — единый источник правды для всех операционных решений. Продвинутая аналитика — переход от описательной к прогностической модели в планировании поставок и производства. Унифицированный процесс разработки продукта — интеграция цепи поставок в продуктовое планирование с самого начала, а не как последующая адаптация.

Данный подход отражает принцип, который мы разбирали в материалах блога: качественные данные — не результат цифровой трансформации, а её необходимое условие. Без надёжных мастер-данных аналитические инструменты работают с неточными входными параметрами, что ведёт к ошибочным выводам.

Организационная структура: когда архитектура важна

Один из ключевых блоков интервью касается выбора организационной структуры. В New Balance была принята модель, при которой закупки, производство и часть логистических функций объединены в единый операционный периметр, отчитывающийся перед одним руководителем. Уилер описывает, почему эта архитектура была принята и как она меняет характер принятия сквозных операционных решений.

Важное наблюдение: изменение организационной структуры всегда встречает сопротивление — особенно со стороны людей, для которых привычная архитектура являлась источником влияния и ресурсов. Уилер формулирует принцип управления этим сопротивлением: «Как лидер, важно задать тон и не требовать от всех угадывать, что от них ожидается. Нужно быть готовым принимать обратную связь и оставить эго за дверью». Этот принцип применим ко всей организации, но особенно важен при реструктуризациях.

Т-образные навыки: операционная кадровая модель

Наиболее конкретный и практически применимый тезис интервью — концепция навыков в форме буквы «Т». Уилер использует её не как метафору, а как реальный фильтр при найме и развитии сотрудников.

Горизонтальная планка «Т» — это широта: понимание бизнеса в целом, знакомость со смежными функциями, способность разговаривать с коллегами из других подразделений содержательно. Вертикальная планка — это глубина: экспертиза в собственной области, мастерство конкретной дисциплины.

По убеждению Уилера, организации, наполненные узкими специалистами без горизонтального понимания, создают функциональные силосы, в которых локальные оптимумы подрывают общий результат. Организации, наполненные генералистами без глубины, лишаются операционного мастерства. Баланс между горизонтальным охватом и вертикальной экспертизой — основа команды, способной к реальной сквозной оптимизации.

Эта модель перекликается с принципами, которые мы описывали в контексте развития персонала: сотрудник, умеющий мыслить категорией и одновременно разбирающийся в операционной механике своей функции, создаёт несопоставимо большую ценность, чем специалист лишь в одном из этих измерений.

Лидерский профиль

Дэйв Уилер — инженер по природе, операционный архитектор по роли. Его управленческий стиль характеризуется двумя устойчивыми принципами: факты и измеримые результаты как основа решений; инвестиции в людей как ключевой рычаг долгосрочного роста.

Для руководителей в области закупок и цепей поставок кейс New Balance предлагает конкретный пример того, как операционная трансформация создаёт измеримую бизнес-ценность: удвоение выручки достигнуто не за счёт рыночной конъюнктуры, а за счёт системной работы с данными, организационной структурой и компетенциями команды.

Рубрика: Уроки лидерства | Оставить комментарий

Мери Стивенс (Kenvue): как выстроить операции крупнейшей компании потребительского здравоохранения с нуля

Подкаст Alcott Global #177 | операционный директор, Kenvue

Выделение крупного бизнеса в самостоятельную публичную компанию — один из наиболее сложных форматов операционной трансформации. Он требует одновременно поддерживать действующие операции, выстраивать независимую инфраструктуру и формировать новую организационную идентичность. Именно эта задача стояла перед Мери Стивенс, когда Johnson & Johnson в 2023 году завершила выделение потребительского бизнеса в отдельную компанию — Kenvue (Band-Aid, Tylenol, Neutrogena, Listerine, Aveeno). Сегодня Стивенс — операционный директор Kenvue, отвечающий за сквозную цепь поставок, качество и закупки.

Новая компания, старая инфраструктура

При выходе на биржу Kenvue сразу стала крупнейшей в мире самостоятельной компанией потребительского здравоохранения. Но за этим статусом стояла непростая операционная реальность: до выделения потребительский сегмент J&J работал на общей корпоративной инфраструктуре — системах, процессах и организационных моделях, настроенных под нужды диверсифицированного фармгиганта, а не под самостоятельный потребительский бизнес. Стивенс нужно было решить, что из этого наследства имеет смысл перенести в новую компанию, а что правильнее строить с нуля.

И всё это — без права на паузу. Производственные линии работали, заказы выполнялись, клиенты рассчитывали на привычный уровень сервиса. Смена систем, перезаключение договоров с поставщиками, формирование новой организационной модели — всё шло параллельно, не дожидаясь друг друга.

Три вещи, которые нужно сделать правильно с самого начала

Стивенс выделяет три архитектурных решения, которые определяют успех или провал подобной трансформации.

Прозрачность данных как отправная точка, а не финальная цель. Распространённая ошибка: начинать трансформацию с процессов, оставляя на потом вопрос о качестве данных. Стивенс настаивает на обратном: надёжные, структурированные данные — это фундамент, без которого любая оптимизация работает вхолостую. Применительно к Kenvue это означало приоритизацию унификации информационного слоя ещё до того, как новая компания начала самостоятельную операционную жизнь.

Смешанная команда как механизм преодоления инерции. Состав команды для трансформации был намеренно составлен из двух групп: специалистов с глубоким знанием унаследованных систем и процессов, и людей, приходящих без устоявшихся ограничений. Первые обеспечивают преемственность и снижают операционный риск; вторые задают вопросы, которые «нельзя задать изнутри» — и именно эти вопросы часто открывают наиболее значимые возможности для улучшений.

Смена нарратива функции. Один из важнейших нематериальных сдвигов: переключение восприятия цепи поставок с «функции, которая отвечает за срывы поставок» на «функцию, которая участвует в создании ценности для потребителя». Этот нарративный сдвиг меняет характер взаимодействия с коммерческим блоком, финансами и научными подразделениями — без него технические изменения не приживаются.

Межотраслевая карьера: шесть отраслей за 30 лет

Карьерный путь Стивенс охватывает General Electric, Tyco, Bertelsmann, Knoll, Newell Rubbermaid и Johnson & Johnson. Это пять принципиально разных операционных контекстов — промышленное оборудование, корпоративные услуги, издательское дело, производство мебели, потребительские товары, фармацевтика. Каждый переход требовал быстрого освоения новой отраслевой логики.

Принцип, который Стивенс формулирует на основе этого опыта: «Если не понимаешь отрасль и продукт на техническом уровне, не сможешь вести продуктивные разговоры с командой и партнёрами». Поверхностная адаптация — усвоение терминологии и общих тенденций — создаёт иллюзию компетентности, но не позволяет принимать решения, за которыми стоят конкретные операционные последствия. Подлинная межотраслевая мобильность требует готовности по-настоящему погружаться в новый контекст, а не переносить в него прежние решения.

Этот подход перекликается с тем, что мы разбирали применительно к принципам лидерства в быстроменяющейся среде: способность к глубокой адаптации — не врождённое качество, а развиваемая компетенция.

Непрерывное обучение: операционный принцип, а не мотивационная риторика

Одним из сквозных тезисов интервью является отношение к обучению на протяжении всей карьеры. Стивенс формулирует его лаконично: «Неважно, сколько вам лет и где вы находитесь в карьере — если вы придерживаетесь философии постоянного совершенствования, вы всегда будете ценным активом для любой компании».

Применительно к профессиям в области цепей поставок и закупок этот принцип особенно актуален в период, когда технологический контекст меняется быстрее, чем карьерные циклы. Руководители, зафиксировавшие свою компетентность на уровне предыдущего технологического поколения, оказываются в системном отставании — вне зависимости от занимаемой позиции. Те, кто сохраняет способность к освоению новых инструментов, моделей и отраслевых контекстов, создают устойчивое карьерное преимущество.

Лидерский профиль

Мери Стивенс представляет тип операционного лидера, сочетающего системное мышление с готовностью к радикальной честности. Две ключевые установки, прослеживающиеся через всё интервью: данные — это фундамент, а не результат трансформации; и честная коммуникация о рисках и ограничениях — инструмент управления, а не признание слабости. Руководители, управляющие восприятием вместо реальности, создают краткосрочный комфорт и долгосрочные проблемы.

Для специалистов в области закупок и цепей поставок, оценивающих, как должна выглядеть функция в контексте корпоративных реструктуризаций и выделений бизнеса, опыт Kenvue предлагает конкретную модель: начать с данных, сформировать смешанную команду, сменить нарратив — и только потом оптимизировать.

Рубрика: Уроки лидерства | Оставить комментарий

Applying Stochastic Procurement Models to GPU Supply Chains — Lessons from QSR at Scale

Эта статья на русском: читать по-русски

A few weeks ago I finished Chris Miller's Chip War. Then, almost immediately, picked up The Thinking Machine.

Reading them back to back does something to your head — especially if you spend your professional life thinking about procurement. Miller's book is nominally geopolitics. But strip away the Cold War narrative and what you have is a 400-page case study in supply chain concentration risk: one geography, one process node, one equipment supplier, and the entire trajectory of technological civilisation hanging on the yield rates at a fab in Taiwan.

The Thinking Machine extends the frame into the AI era. The compute race is real. The demand for GPUs is not a cyclical blip — it's a structural shift in what the world needs to run.

Somewhere between the two books, a question formed that I couldn't shake: the procurement problem described here — volatile demand, constrained spot supply, stochastic yield — I've modelled this before. Just with different SKUs.

For the past several years, building supply chain and procurement functions for a global QSR franchise across 25 countries, our team implemented various mathematical models for commodity price hedging — futures, forwards, and exchange-traded options on wheat, dairy, and packaging materials. The goal was always the same: reduce risk-adjusted cost, not just nominal cost, when supply is uncertain and demand is volatile.

One framework we developed — which I described in a previous article as EFOS (Extended Forward-Option-Spot) — was designed specifically for situations where spot supply has a hard capacity wall and yield uncertainty amplifies procurement cost non-linearly.

I ran that model against GPU procurement parameters. The results were uncomfortably familiar.


The FOS Framework — Translated

Classical commodity procurement distinguishes three instruments:

Forward (F): A commitment 12–18 months ahead at a fixed price. You lock in volume and accept quantity risk.

Option (O): You pay a premium for the right — not the obligation — to purchase at a set price. Flexibility has a cost.

Spot (S): You buy at market price when needed. Maximum flexibility, maximum price risk.

In QSR these instruments apply directly to agricultural commodities. In GPU procurement, the translation is exact:

FOS instruments in QSR vs GPU procurement

Most data center procurement teams treat GPU buying as primarily a spot problem. That's the same mistake QSR operators made before commodity hedging became standard practice — and it has the same consequence.


The Extension That Changes Everything

Standard FOS models assume spot supply is unlimited at the spot price. Real markets don't work that way.

In QSR, we observed that spot supply for constrained SKUs has a hard capacity wall — C_spot — beyond which prices don't rise linearly. They spike discontinuously. We called this the Supply Cliff.

For GPU procurement, the equivalent constraint is TSMC's CoWoS advanced packaging capacity — the physical bottleneck limiting H100/B200 production regardless of die availability. When demand exceeds C_spot, procurement costs don't increase 10–20%. They jump 40–60% overnight, or supply simply disappears.

We extended the model with two parameters:

β ~ Beta(α, γ) — stochastic yield factor. In QSR: ingredient defect rates. In GPU procurement: TSMC CoWoS yield variability plus GPU binning outcomes (the fraction of produced chips meeting H100 vs. H800 vs. reject spec). β is not fixed — it follows a probability distribution.

C_spot — the hard capacity wall. When demand × (1 + uncertainty) exceeds C_spot, effective cost escalates non-linearly.

The effective spot cost function under EFOS:

P_eff(s, β) = s/(1−β) + c_exp · β/(1−β)

Where s is spot price and c_exp is the expedite premium paid when sourcing beyond C_spot. This is the Lemons Multiplier — yield uncertainty doesn't just reduce effective supply, it amplifies the cost of every marginal unit.


Monte Carlo Results

Parameters (100,000 iterations):

Monte Carlo results: FOS vs EFOS for GPU procurement

You pay 6% more on paper to remove 29% of your tail risk. Every CFO who has managed commodity exposure understands this trade-off intuitively. GPU procurement teams — many of whom come from software or finance backgrounds — often don't.


The APAC Dimension

The GPU supply chain has a specific geographic structure that amplifies these dynamics for APAC-based operators.

TSMC CoWoS capacity sits in Taiwan. The primary allocation channel runs through NVIDIA's Santa Clara sales organisation. APAC subsidiaries — whether hyperscalers, sovereign AI programs, or enterprise deployers — sit at the back of the queue by default.

This creates a structural C_spot constraint for APAC buyers that doesn't exist for US counterparts: the effective spot supply available to a Singapore or Tokyo-based buyer is smaller, not because global production is insufficient, but because the allocation architecture is centre-heavy.

The implications for procurement strategy:

Forward contracts become disproportionately valuable. The option to secure allocation 12–18 months ahead is worth more when spot access is architecturally constrained.

Local ODM relationships matter more than price. APAC-based ODM relationships — with Quanta, Wistron, or Foxconn — provide a secondary allocation channel that partially circumvents the primary constraint.

Regional volatility correlates with geopolitical events. Taiwan Strait risk isn't a black swan for APAC buyers — it's a correlated tail event that needs to appear explicitly in the β distribution.


Practical Recommendations

For any organisation managing GPU procurement at scale — hyperscaler, sovereign AI fund, or enterprise:

1. Build a tiered procurement portfolio. Allocate forward, option, and spot tranches explicitly. Don't let the portfolio emerge by default.

2. Model β, don't ignore it. Treat yield uncertainty as a distributional input, not a fixed assumption. If you don't have your own data, TSMC quarterly yield disclosures are a starting point.

3. Know your C_spot before you need it. The capacity wall is real, cyclical, and knowable in advance. Map it annually.

4. Price your risk-adjusted cost, not nominal cost. CVaR₉₅ is the number that matters for capital planning. Nominal cost is what you show to finance teams that haven't been through a commodity shock.

5. APAC buyers: add a structural discount to spot availability. Model effective C_spot at 60–70% of global C_spot for allocation-constrained geographies.


Closing Thought

There's a sentence in Chip War that stayed with me: "The entire edifice of modern civilisation runs on silicon produced in a handful of fabs."

The procurement implication of that sentence is exactly what EFOS was built to handle: hard supply ceilings, stochastic yield, and non-linear cost escalation when you push through the wall.

The QSR and semiconductor industries look nothing alike on the surface. But the mathematics of procurement under constraint doesn't care about the SKU.

If you're managing GPU spend at scale — and increasingly, every major organisation is — the question isn't whether you need a portfolio model. It's whether you build one before or after your first supply cliff event.


Originally published on LinkedIn.

Рубрика: English articles | Оставить комментарий

Грэм Картер (Coty): спрос на эмоциях — как устроена цепь поставок в индустрии красоты

Подкаст Alcott Global #179 | директор по цепи поставок, Coty

В большинстве производственных отраслей спрос на продукцию поддаётся хотя бы приблизительному прогнозированию: сезонность, история продаж, данные дистрибуторов. В индустрии красоты работают другие законы. Грэм Картер, директор по цепи поставок Coty — одного из крупнейших мировых производителей косметики и парфюмерии (Hugo Boss, Gucci Beauty, Burberry Beauty, CoverGirl, Kylie Cosmetics, Chloé) — управляет цепью поставок, в которой вирусное видео в TikTok может за 72 часа создать дефицит на тысячи позиций SKU. Эта операционная реальность определяет всю архитектуру его подхода.

Специфика цепи поставок в индустрии красоты: эмоция как главная переменная

Картер формулирует ключевую особенность индустрии с редкой прямотой: «Потребители покупают не из-за качества и ценности, а из-за эмоции, страсти и магии — и это невозможно предсказать».

Практическое следствие: традиционные статистические модели прогнозирования, опирающиеся на историческое потребление, работают плохо в категориях, где спрос управляется культурным моментом. Когда блогер с 10 миллионами подписчиков делает обзор конкретного продукта Coty, компания должна быть способна кратно нарастить поставки в течение нескольких дней — иначе пик спроса проходит без запаса, а момент упущен навсегда.

Это означает, что цепь поставок Coty должна быть спроектирована для скорости реакции в большей степени, чем для экономии на запасах. Баланс между принципами бережливого производства и операционной гибкостью здесь сдвинут в сторону гибкости — в отличие, например, от цепи поставок промышленных товаров с предсказуемым спросом.

Цифровая трансформация цепи поставок: 15 AI-инструментов к 2027 году

Coty идёт к цифровой трансформации цепи поставок с конкретными ориентирами: не менее 15 AI-решений в ежедневном операционном использовании к 2027 году. Это не маркетинговый тезис — Картер описывает программу внедрения с чёткими этапами.

Направления применения ИИ охватывают несколько уровней функции цепи поставок. На уровне планирования: AI-модели, интегрирующие данные социальных медиа и трендовой аналитики в краткосрочный прогноз спроса — попытка «поймать» вирусный момент до того, как он создаст дефицит. На уровне производства: предиктивное обслуживание оборудования, цифровые рабочие процессы, роботизация для снижения доли ручного труда на линиях. цифровые двойники дают раннюю видимость производственных узких мест — до того, как они становятся проблемой поставок. На уровне логистики: оптимизация распределения запасов между каналами с учётом дифференцированной скорости продаж.

Для руководителей закупок особенно интересен уровень сорсинга: индустрия красоты работает с тысячами специфических ингредиентов — натуральные экстракты, пигменты, функциональные добавки — многие из которых имеют ограниченный круг поставщиков. AI-инструменты мониторинга доступности и анализа альтернатив здесь меняют скорость реакции на сбои.

Люди как главное условие цифровой трансформации

Картер формулирует принцип, который он считает необходимым условием для любой цифровой трансформации цепи поставок: «Минимум 50% моей команды должны иметь продвинутые цифровые навыки». Это не выдумки рекрутеров — это операционное требование.

Логика проста: цифровые инструменты создают ценность только тогда, когда люди умеют ими пользоваться, умеют интерпретировать их выводы и умеют принимать решения на основе данных, а не интуиции. Организация, внедряющая AI-инструменты в команду без цифровой грамотности, получает дорогостоящие технологии, которые используются на 20% своих возможностей.

Подход Картера — «люди в первую очередь» при внедрении ИИ — противопоставляется более распространённой логике «внедри инструмент, потом обучи людей». По его убеждению, правильный порядок обратный: сначала развить цифровую компетенцию команды, потом масштабировать инструменты.

Этот принцип перекликается с тем, что мы разбирали в контексте трансформации закупочных функций в разделе Лучшие практики в закупках: технологические изменения требуют опережающих инвестиций в людей.

Прозрачность цепи как неизбежное будущее индустрии

Один из наиболее дальновидных тезисов Картера в интервью: «В ближайшем будущем, когда потребитель покупает помаду, он захочет — и регуляторы потребуют — раскрытия каждого ингредиента, где он был произведён, из каких материалов состоит и откуда эти материалы».

Это фундаментальное изменение требований к прозрачности цепи поставок — от уровня готового продукта до уровня исходного сырья. Для индустрии, исторически работавшей с закрытыми рецептурами и непрозрачными поставщиками ингредиентов, это трансформационный вызов.

Практическое следствие для закупочной функции: системы управления поставщиками должны обеспечивать сквозную трассируемость до уровня сырьевых ингредиентов. Это требует перестройки как IT-инфраструктуры, так и договорных отношений с поставщиками — включение требований к документированию происхождения в контракты и процессы квалификации.

Закупки в индустрии красоты: уникальная категорийная сложность

Coty управляет одним из наиболее сложных закупочных портфелей в потребительском секторе. Портфель включает более 50 000 SKU, производимых на десятках фабрик. Категории закупок охватывают натуральные ингредиенты (эфирные масла, ботанические экстракты), синтетические химические соединения (пигменты, связующие, функциональные добавки), упаковку (стекло, пластик, металл, картон — с высокими требованиями к эстетике) и производственные материалы.

Каждая из этих категорий имеет свою рыночную структуру, своих поставщиков и свои риски доступности. Например, редкие натуральные экстракты (используемые в парфюмерии высокого класса) могут иметь единственного мирового поставщика определённого вида сырья — что создаёт риски концентрации, несопоставимые с типичными промышленными категориями.

Лидерский профиль и выводы

Грэм Картер — лидер, работающий на стыке потребительской психологии, цифровых технологий и операционной надёжности. Его управленческий стиль сочетает прагматизм операционного директора с пониманием уникальной природы категорий индустрии красоты: здесь нельзя управлять цепью поставок так же, как управляют цепью поставок стабильных продуктов потребительских товаров.

Для профессионалов по закупкам и цепям поставок кейс Coty предлагает несколько практических выводов. Во-первых, прогнозирование спроса в трендозависимых категориях требует нестандартных входных данных — социальные медиа, влияние блогеров, культурный контекст — которые традиционные системы планирования цепи поставок не умеют обрабатывать. Во-вторых, цифровая трансформация цепи поставок начинается с людей, а не с инструментов. В-третьих, прозрачность цепи поставок до уровня сырьевых ингредиентов — это не отдалённое будущее, а трансформационная задача, которую ведущие компании уже решают сегодня.

Рубрика: Уроки лидерства | Оставить комментарий

Томас Берден (VAT Group): операционное лидерство в полупроводниковой индустрии — контрциклическое инвестирование и гибкость

Подкаст Alcott Global #203 | операционный директор, VAT Group

В мире технологических цепей поставок существует категория компаний, которые определяют возможности целой отрасли, оставаясь при этом практически невидимыми для широкой аудитории. VAT Group — один из наиболее чистых примеров такого «скрытого чемпиона»: мировой лидер с долей рынка более 70% в производстве высокоточных вакуумных клапанов для полупроводникового оборудования. Без продукции VAT не работает ни один современный завод по выпуску чипов.

Томас Берден, операционный директор VAT Group, руководит операциями компании с выручкой CHF 942 млн, 3 200 сотрудниками и производственными площадками в Швейцарии, Малайзии и Румынии. За его плечами трансформации в Siemens, Bosch, Hilti и SKF, а также академическая степень в лазерных технологиях — редкое сочетание инженерной глубины и операционного масштаба.

Полупроводниковый цикл: операционная реальность VAT

Полупроводниковая индустрия подчиняется жёстким циклам. Периоды бурного роста капитальных инвестиций в оборудование (и соответственно в вакуумные клапаны) сменяются периодами резкого сжатия. Амплитуда колебаний — одна из самых высоких среди промышленных отраслей.

Для производителя компонентов, как VAT, это означает постоянную управленческую задачу: как сохранять операционную гибкость при сохранении производственных компетенций? Берден описывает решение через несколько взаимосвязанных элементов.

Гибкая рабочая сила: 25% временного персонала как архитектурное решение

Базовая операционная модель VAT включает постоянную долю в 25% временного персонала. Это не вынужденная мера в период неопределённости — это намеренная конструкция, спроектированная для управления цикличностью.

Логика: в период роста VAT наращивает мощности без пропорционального найма постоянных сотрудников — это снижает структурные расходы при последующем спаде. В период спада компания сокращает временный персонал, сохраняя ядро компетенций. В следующей фазе роста ядро остаётся, временный персонал нанимается снова.

Важный нюанс, который Берден подчёркивает: управление временным персоналом на производстве высокоточных компонентов требует особого подхода к обучению и контролю качества. Гибкость не должна приводить к нестабильности качества — это неприемлемо для клиентов из полупроводниковой отрасли. Решение: жёсткие стандарты квалификации, модульное обучение и децентрализованный контроль качества, встроенный в каждый производственный участок.

Контрциклическое инвестирование: инвестировать в пик спада

Стратегия VAT под руководством Бердена — инвестировать в производственные мощности и технологические компетенции именно в период спада рынка, когда конкуренты сокращают капитальные вложения. Это контрциклическая логика, требующая сочетания операционной смелости и доверия совета директоров к долгосрочной стратегии.

Результат: компания выходит из каждого цикла с большей долей рынка и более современной производственной базой, чем конкуренты, которые «переживали» спад в режиме экономии. В полупроводниковой индустрии, где клиенты ценят надёжность поставщика и технологическое лидерство выше, чем цену, это создаёт устойчивое конкурентное преимущество.

Данный принцип пересекается с подходом к управлению мощностями, который мы разбирали в контексте портфельных закупок: в волатильных рынках контрциклические инвестиции и «опционная» гибкость создают ценность, недостижимую при реактивном управлении.

Клиентоориентированность как операционный принцип

VAT работает с клиентами первого эшелона полупроводниковой индустрии: ASML, Applied Materials, Lam Research. Это клиенты с исключительно высокими требованиями к надёжности, точности и скорости реакции. Берден описывает, как клиентоориентированность встраивается в операционные решения: производственные графики подстраиваются под приоритеты конкретных клиентов, а не только под оптимальную загрузку оборудования.

Лидерский профиль и выводы

Томас Берден представляет тип лидера, которого всё чаще требует технологически сложная промышленность: инженер с академической глубиной, операционный директор с масштабным опытом, стратег с контрциклическим видением. Его управленческий стиль — децентрализованная операционная ответственность при чёткой стратегической рамке сверху.

Для специалистов по закупкам и цепям поставок кейс VAT Group предлагает два практических принципа: гибкость рабочей силы как архитектурное, а не реактивное решение, и контрциклическое инвестирование как источник долгосрочного конкурентного преимущества.

Рубрика: Уроки лидерства | Оставить комментарий

Донато Джорджио (Essity): когда миссия компании становится операционным фильтром

Подкаст Alcott Global #197 | Президент глобальной цепи поставок, Essity

Есть тип компаний, чья продукция присутствует в жизни каждого человека каждый день, но редко упоминается в стратегических дискуссиях об управлении цепями поставок. Essity — производитель гигиенических и санитарных продуктов (TENA, Tork, Leukoplast, Libresse, Bodyform, Tempo) с выручкой около €14 млрд — именно такая компания. Донато Джорджио, президент глобальной цепи поставок Essity, управляет функцией цепи поставок, которая напрямую влияет на качество жизни миллионов потребителей.

Путь от P&G к Essity: как формируется сквозное мышление

Джорджио начинал карьеру в Procter & Gamble — компании, которая исторически является «кузницей» лидеров в области цепи поставок для потребительского сектора. Затем последовали годы в SCA Group (предшественнике Essity) и наконец — ответственность за глобальную цепи поставок в самой Essity.

Этот путь сформировал принцип, который Джорджио называет сквозной ответственностью: в его зону управления входят закупки, производство и логистика как единый контур. Не как три функции с координацией между ними, а как одна система с единым стратегическим руководством. Это редкость в крупных компаниях потребительских товаров, где функциональные силосы сохраняются даже при формально интегрированных организациях с единой цепью поставок.

Цель как операционный фильтр

Essity декларирует миссию — улучшение гигиены и здоровья людей. Джорджио описывает, как эта цель реально меняет операционные приоритеты и решения, а не остаётся декоративным элементом корпоративных коммуникаций.

Примеры этого влияния. В вопросах доступности: приоритизация инвестиций в дистрибуцию на развивающихся рынках, где доступность гигиенических продуктов является реальной социальной проблемой, а не просто коммерческой возможностью. В работе с поставщиками: критерии отбора включают стандарты труда и экологические показатели, поскольку компания с гигиенической миссией не может строить цепь поставок на ненадлежащих условиях труда. В инновациях: цепь поставок активно участвует в разработке продуктов, делающих гигиену более доступной — по цене, формату, дистрибуции.

Для руководителей закупок это практический пример того, как миссия компании трансформируется в закупочные критерии, политики выбора поставщиков и стратегии категорийного управления. Это подход, который мы разбирали в контексте Category Management: цель организации должна быть вшита в логику категорийной стратегии.

Непрерывное обучение: ментorship в обе стороны

Джорджио уделяет значительное внимание теме постоянного развития как личного принципа и организационного стандарта. Его подход к менторингу отличается двусторонностью: лидер не только передаёт знания команде, но и систематически учится у неё — у молодых коллег, у специалистов в функциях, которые ему менее знакомы, у внешних экспертов.

По его словам, лидер в области цепи поставок, который перестал обновлять свои знания, становится ограничителем для организации: его команда движется быстрее, чем он успевает понять. Это особенно критично в период, когда технологическая трансформация цепь поставок ускоряется.

Интеграция закупок, производства и логистики: архитектурные принципы

Джорджио описывает несколько принципов, лежащих в основе интегрированной модели цепи поставок Essity.

Единые метрики. KPI, по которым оценивается эффективность всей системы цепи поставок, а не отдельных функций. Это устраняет ситуации, когда функция оптимизирует свои показатели за счёт ухудшения показателей смежной функции.

Совместное планирование. Процесс S&OP (Sales and Operations Planning) в Essity — настоящее кросс-функциональное принятие решений, а не последовательное согласование планов, подготовленных раздельно.

Технологическая интеграция. Системы, обеспечивающие видимость потоков по всей цепи, без информационных разрывов на границах функций.

Лидерский профиль и выводы

Донато Джорджио — лидер, для которого операционное превосходство и смысловая миссия не противоречат, а усиливают друг друга. Его управленческий стиль сочетает строгость в метриках с подлинной верой в то, что то, чем занимается Essity, имеет значение за пределами финансовых результатов.

Для профессионалов по закупкам в потребительском секторе кейс Essity предлагает модель того, как встроить миссию компании в операционную логику функции — не как PR-инструмент, а как реальный фильтр приоритизации решений.

Рубрика: Уроки лидерства | Оставить комментарий

Карен-Мари Катхольм (AkzoNobel): интегрированная цепочка поставок: от закупок до клиента

Подкаст Alcott Global #199 | Chief Integrated Supply Chain Officer & Member of Executive Committee, AkzoNobel

В профессиональном мире Supply Chain существует устойчивое разграничение: одни лидеры приходят через производство и операции, другие — через логистику, третьи — через закупки. Каждый путь формирует свой взгляд на цепь поставок. Карен-Мари Катхольм прошла через закупки — и это обусловило её особое понимание того, что такое интегрированная цепь поставок.

Сегодня Катхольм занимает позицию Chief Integrated Supply Chain Officer и является членом Исполнительного комитета AkzoNobel — мирового лидера в производстве красок и покрытий (~€10 млрд выручки, бренды Dulux, International, Sikkens, Interpon).

Карьерный путь: от закупок к интегрированной цепочке поставок

Профессиональный путь Катхольм охватывает Orkla (норвежский потребительский конгломерат), United Biscuits (британский производитель печенья и снеков) и Arla Foods (молочный кооператив) — компании с разной отраслевой логикой и разными вызовами в цепочках поставок. В каждой из них она приобретала опыт на стыке закупочной и более широкой ответственности по всей цепочке поставок.

Катхольм описывает этот путь через понятие «комплексные перспективы»: закупочный бэкграунд обеспечивает понимание входящих ресурсов — их стоимостной структуры, рисков доступности, отношений с поставщиками. Дополнение этого опыта производственной и логистической спецификой создаёт всеобъемлющую картину цепи поставок, в которой видны взаимозависимости, невидимые из одной функции.

Для молодых профессионалов в закупках это ценное наблюдение: намеренное расширение профессиональной перспективы за пределы функции — через ротации, кросс-функциональные проекты, осознанное обучение смежным областям — является инвестицией в будущее лидерство.

AkzoNobel: специфика Supply Chain в лакокрасочной индустрии

Лакокрасочная индустрия предъявляет специфические требования к цепочке поставок. Сырьё включает нефтехимические продукты (растворители, связующие), пигменты и функциональные добавки с высокой ценовой волатильностью и географической концентрацией поставщиков. Производство требует соблюдения строгих экологических стандартов и обращения с опасными веществами. Клиентская база разнородна: от DIY-покупателей (Dulux в розничной торговле) до промышленных клиентов (судостроение, автомобили) с принципиально разными требованиями к сервису.

Интеграция как операционная философия

Ключевой тезис Катхольм: оптимизация закупок, производства и логистики по отдельности создаёт субоптимальный результат. Каждая функция, оптимизируясь по своим метрикам, неизбежно смещает издержки или риски на смежные функции. Истинная оптимизация — совместная, с учётом полной стоимости владения и полного цикла риска.

В AkzoNobel это реализуется через единое операционное руководство всеми тремя функциями. Катхольм описывает несколько практических следствий в этом направлении. Закупочные решения о выборе поставщиков принимаются с учётом их влияния на производственную гибкость и логистические затраты. Решения о конфигурации производственной сети учитывают транспортные расстояния и регуляторные различия в требованиях к перевозке опасных грузов. Логистические решения принимаются с учётом производственных ограничений и закупочной экономики.

Это находит прямое отражение в подходах к категорийному управлению, которые мы описывали в разделе Категорийный менеджмент: категорийная стратегия, разработанная без учёта производственных и логистических ограничений, создаёт операционные конфликты при реализации.

Устойчивость: B2B-клиенты как движущая сила

AkzoNobel испытывает нарастающее ESG-давление со стороны своих B2B-клиентов — судостроительных компаний, автопроизводителей, строительных корпораций, которые в свою очередь испытывают давление от своих стейкхолдеров. Это переводит требования по устойчивости из категории «желательно» в категорию «необходимое условие контракта».

Катхольм описывает, как это изменение влияет на работу с поставщиками: экологическая повестка становится критерием квалификации и оценки, а не опциональным атрибутом. Поставщики, не способные предоставить достоверные данные об экологическом следе своей продукции, рискуют быть исключены из базы поставок.

Лидерский профиль и выводы

Карен-Мари Катхольм — интегратор по характеру и профессии. Её управленческий стиль отличается способностью видеть систему целиком, а не набор функций. Совет, который она даёт молодым профессионалам: стройте карьеру в цепочке поставок комплексно, проактивно и заблаговременно, не ожидая, пока должность обяжет вас это делать.

Для профессионалов по закупкам кейс AkzoNobel предлагает ответ на вопрос о карьерной ценности закупочного опыта: понимание структуры затрат, рисков доступности и отношений с поставщиками — это уникальная комбинация, которая при расширении до уровня руководства всей цепочкой поставок, создаёт мощное конкурентное преимущество.

Рубрика: Уроки лидерства | Оставить комментарий

Шив Шивакумар (Advent International): как цепочку поставок воспринимают CEO и инвесторы

Подкаст Alcott Global #195 | Operating Partner, Advent International; бывший CEO PepsiCo India и Group Executive Aditya Birla Group

В профессиональных дискуссиях о Supply Chain доминирует операционная перспектива: как оптимизировать, как трансформировать, как внедрить. Значительно реже звучит вопрос, с которого начинается реальная стратегическая работа: как цепочка поставок воспринимается с позиции CEO и инвестора? Именно этот угол зрения предлагает Шив Шивакумар — Операционный партнер в Advent International (одном из крупнейших инвестиционных фондов мира), бывший Председатель Совета Директоров и CEO PepsiCo India и Исполнительный директор в компании Aditya Birla Group.

Его управленческий путь охватывает крупнейшие FMCG-бренды на одном из самых динамичных и сложных рынков — Индии, — а затем стратегический уровень инвестирования в частные компании.

Что CEO видит в Supply Chain, чего не видит Директор по цепям поставок

Шивакумар формулирует принципиальное различие между тем, как SC-лидер и CEO смотрят на цепь поставок. Для Директора по цепям поставок — это функция, которую нужно оптимизировать по набору внутренних метрик. Для CEO же Supply Chain — это либо конкурентный актив, либо ограничитель роста бизнеса.

Этот разрыв в перспективах объясняет значительную часть напряжений между Supply Chain-командами и высшим руководством. Когда Директор по цепям поставок говорит об улучшении OTIF (on-time in-full) на 3 процентных пункта, CEO слышит что-то про операционную эффективность. Когда CEO говорит о потребности в выходе на новый рынок за 90 дней, Директор по цепям поставок слышит что-то про нереалистичные сроки. Шивакумар описывает, как преодолеть этот разрыв: лидер цепочки поставок копании должен научиться говорить языком P&L, доли рынка и скорости роста — а не только языком операционных метрик.

Это тема, которую мы разбирали в контексте трансформации роли CSCO в Chief Value Officer: Лидеры цепочки поставок, говорящие на языке бизнеса, получают стратегический мандат.

Взгляд инвестиционного фонда: что инвесторы оценивают в цепочке поставок частных компаний

Работая в Advent International, Шивакумар участвует в оценке и трансформации частных компаний. Он описывает, какие характеристики цепочки поставок становятся решающими при оценке инвестиционного потенциала.

Прозрачность затрат. Компания, которая не знает полной структуры своих затрат — включая скрытые затраты на качество, потери, переработку, — не способна прогнозируемо улучшать операционную эффективность. Это сигнал незрелости управления.

Концентрация поставщиков. Высокая зависимость от единственного поставщика по критической категории — это не только операционный риск, но и снижение стоимости при M&A-оценке. Инвесторы дисконтируют такую концентрацию.

Цифровая зрелость. Цепочка поставок с ограниченной цифровой инфраструктурой — сложно масштабируемый бизнес. Отсутствие данных, предоставляемых в режиме реального времени, означает принятие решения на основании устаревшей информации.

Гибкость производственных мощностей. Готовность к масштабированию — способность быстро наращивать производство при росте спроса — является одним из ключевых показателей привлекательности цепочки поставок для инвесторов.

PepsiCo Индия: Supply Chain как конкурентный актив на сложном рынке

Индия — один из наиболее сложных рынков для операций: разнородная инфраструктура, климатические различия между регионами, высокая стоимость последней мили в сельских районах, регуляторная специфика по штатам. Шивакумар описывает, как именно в таких условиях Supply Chain становится конкурентным дифференциатором: компания, выстроившая надёжную дистрибуцию в труднодоступных районах, получает доступ к сегментам рынка, недоступным конкурентам с более слабой цепочкой поставок.

Принцип, который он формулирует: инвестиции в цепочку поставок в сложных рынках окупаются быстрее, чем в развитых, именно потому, что конкуренция здесь менее совершенна, а барьеры для выстраивания цепи выше.

Индийские бренды и глобальная экспансия

Шивакумар активно исследует тему выхода индийских потребительских брендов на глобальные рынки — это одна из ключевых инвестиционных тем Advent в Азии. По его наблюдениям, зрелость функции Supply Chain является узким местом для большинства индийских компаний с глобальными амбициями.

Коммерческий потенциал есть: продукт, ценовая точка, понимание диаспорных рынков. Но Supply Chain инфраструктура для международного масштабирования — управление глобальными поставщиками, соответствие международным регуляторным требованиям, логистика последней мили в незнакомых рынках — часто отстаёт на несколько лет.

Лидерский профиль и выводы

Шив Шивакумар — стратег с P&L-ответственностью на нескольких уровнях: CEO крупной потребительской компании, инвестор в частные компании. Его управленческое мышление отличается способностью видеть цепочку поставок через финансовую оптику, не теряя операционного понимания.

Для профессионалов по закупкам и лидеров цепочек поставок кейс Шивакумара предлагает редкую перспективу: как выглядит ваша функция с «другого этажа» организации. Это ценно не для того, чтобы подстроиться под ожидания, а для того, чтобы понять, где именно Supply Chain создаёт или разрушает стоимость с точки зрения тех, кто принимает стратегические и инвестиционные решения.

Рубрика: Уроки лидерства | Оставить комментарий