Статья обновлена в ноябре 2026 года: добавлены простое определение, три пошаговых примера, сравнение инструментов, способы хеджирования без биржи и правила хеджирования для закупок.
Хеджирование (от англ. hedge — «ограда, страховка») — это способ защититься от неблагоприятного изменения цены или валютного курса с помощью встречной сделки. Если цена пойдёт против вас, убыток по основной сделке будет в значительной степени компенсирован прибылью по хеджирующей — и наоборот. Простыми словами, хеджирование — это страховка цены: вы заранее фиксируете, сколько заплатите, и перестаёте зависеть от скачков рынка.
Важно понимать: цель хеджирования — не заработать, а сделать затраты предсказуемыми. Хорошо захеджированная закупка не будет самой дешёвой при падении рынка, но и не разорит компанию при его росте.
Зачем хеджирование закупкам
Закупщик сталкивается с двумя главными рисками, от которых защищает хеджирование:
- Ценовой риск по сырью. Цены на пшеницу, сахар, растительное масло, молочные продукты, металлы, топливо и пластик могут меняться на десятки процентов за несколько месяцев. Для компании, у которой сырьё — главная статья себестоимости, такой скачок съедает всю маржу.
- Валютный риск. Если оборудование, сырьё или упаковка покупаются за валюту с отсрочкой платежа, рост курса к моменту оплаты увеличивает стоимость закупки.
Чаще всего хеджирование нужно для категорий, которые в матрице Кралича попадают в стратегические и рычажные: большие объёмы, заметная доля в себестоимости и волатильная биржевая цена.
Инструменты хеджирования
| Инструмент | Как работает | Плюсы | Минусы |
|---|---|---|---|
| Форвард | Внебиржевой договор купить товар или валюту в будущем по цене, зафиксированной сегодня | Гибкие объём и дата, можно заключить с банком или поставщиком | Риск контрагента, сложно досрочно закрыть |
| Фьючерс | Стандартный биржевой контракт на покупку товара в будущем по сегодняшней цене | Ликвидность, прозрачная цена, гарантии биржи | Стандартные объёмы и сроки, гарантийное обеспечение и ежедневная вариационная маржа |
| Опцион | Право (но не обязанность) купить по заранее оговорённой цене за уплату премии | Защищает от роста цены и сохраняет выгоду при её падении | Премию нужно платить всегда |
| Своп | Обмен плавающей цены на фиксированную на период (например, по топливу) | Удобно для регулярных закупок | Внебиржевой, нужен договор с банком |
Товарные фьючерсы и опционы на зерно, сахар, металлы и энергоносители торгуются на крупных мировых биржах; в России валютные и часть товарных инструментов доступны на Московской бирже. Но многие компании хеджируют риски вовсе без биржи — об этом ниже.
Пример 1: хеджирование закупки сырья фьючерсом
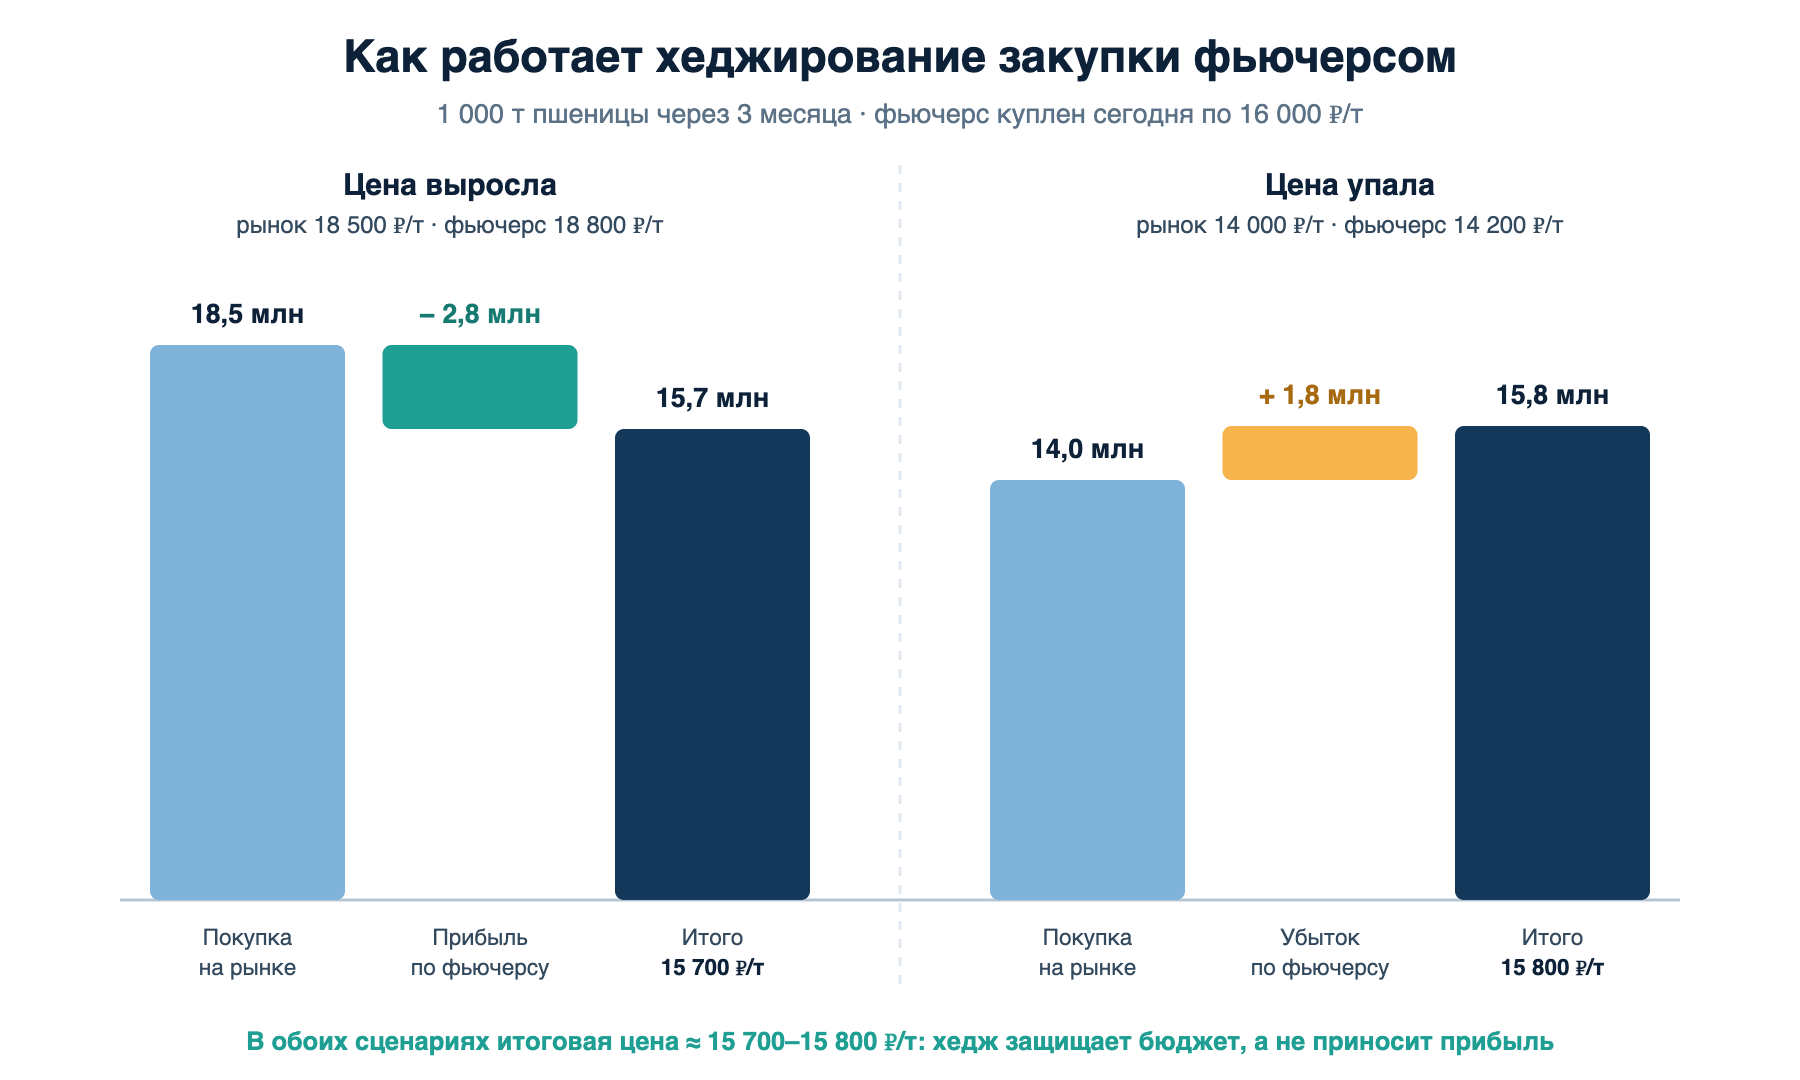
Мукомольный завод знает, что через 3 месяца ему понадобится 1 000 т пшеницы. Сегодня фьючерс с исполнением через 3 месяца стоит 16 000 ₽/т. Завод опасается роста цен и покупает фьючерсы на 1 000 т. Пшеницу он по-прежнему будет покупать у своих поставщиков по рыночной цене, а фьючерс закроет перед покупкой.
| Сценарий А: цена выросла | Сценарий Б: цена упала | |
|---|---|---|
| Рыночная цена через 3 месяца | 18 500 ₽/т | 14 000 ₽/т |
| Цена фьючерса при закрытии | 18 800 ₽/т | 14 200 ₽/т |
| Покупка 1 000 т на рынке | 18,5 млн ₽ | 14,0 млн ₽ |
| Результат по фьючерсу | прибыль 2,8 млн ₽ | убыток 1,8 млн ₽ |
| Итоговая стоимость | 15,7 млн ₽ (15 700 ₽/т) | 15,8 млн ₽ (15 800 ₽/т) |
В обоих сценариях завод заплатил около 15 700–15 800 ₽/т — близко к цене, зафиксированной в момент хеджирования. Он не выиграл от падения рынка, но и не потерял 2,5 млн ₽ при росте. Небольшое отличие от 16 000 ₽/т объясняется базисом — разницей между рыночной ценой и ценой фьючерса, которая к моменту закрытия меняется.
Пример 2: хеджирование валютного риска форвардом
Компания закупает оборудование за 100 000 € с оплатой через 90 дней. Курс сегодня — 95 ₽/€, а банк предлагает форвард на 90 дней по 97 ₽/€ (форвардный курс выше из-за разницы процентных ставок). Компания заключает форвард и фиксирует стоимость закупки: 9,7 млн ₽.
- Через 90 дней курс вырос до 105 ₽/€: без хеджа оборудование обошлось бы в 10,5 млн ₽ — форвард сэкономил 0,8 млн ₽.
- Курс упал до 90 ₽/€: без хеджа вышло бы 9,0 млн ₽ — компания «переплатила» 0,7 млн ₽ по сравнению с рынком, но заплатила ровно ту сумму, которую заложила в бюджет и в расчёт окупаемости.
Валютный риск важно учитывать уже при сравнении предложений поставщиков: подробнее — в статье об оценке коммерческих предложений с разными условиями оплаты.
Пример 3: опцион — страховка с «потолком» цены
Кондитерская фабрика покупает опцион колл на сахар с ценой исполнения 50 000 ₽/т и платит премию 1 500 ₽/т.
- Цена выросла до 58 000 ₽/т: фабрика исполняет опцион и фактически платит 50 000 + 1 500 = 51 500 ₽/т.
- Цена упала до 45 000 ₽/т: опцион не исполняется, фабрика покупает по рынку и платит 45 000 + 1 500 = 46 500 ₽/т.
Опцион работает как страховой полис: премия — плата за «потолок» цены, при этом выгода от падения рынка сохраняется.
Хеджирование без биржи
Биржевые инструменты требуют экспертизы, брокера и денег на гарантийное обеспечение. Поэтому в закупках часто используют «естественные» способы хеджирования:
- Долгосрочный контракт с фиксированной ценой на 6–12 месяцев — по сути, форвард с поставщиком. Поставщик может сам хеджироваться на бирже и заложить это в цену.
- Формульное ценообразование — цена привязана к биржевому индексу, курсу или индексу инфляции. Риск не исчезает, но становится прозрачным; можно договориться о «коридоре» с верхней и нижней границей.
- Форвардные (опережающие) закупки — покупка сырья заранее, сверх текущей потребности, когда цена выгодна, например в конце квартала, когда поставщики дают специальные условия. Экономию на цене нужно сравнивать с затратами на хранение запасов и замороженными деньгами.
- Портфель контрактов — сочетание долгосрочных контрактов, опционов и спотовых закупок. Как найти оптимальное соотношение, показывает модель FOS (форварды, опционы, спот) и её расширенная версия EFOS с учётом рисков качества и ограничений спотового рынка.
- Валютная оговорка и закупки в рублях — перенос валютного риска на поставщика или выбор локальных поставщиков.
Риски и ограничения хеджирования
- Базисный риск. Цена фьючерса и цена реальной закупки двигаются не идеально синхронно: другая марка, регион, качество, логистика. Поэтому хедж редко бывает идеальным.
- Нагрузка на деньги. По фьючерсам нужно вносить гарантийное обеспечение и ежедневно доплачивать при неблагоприятном движении цены (вариационная маржа) — даже если в итоге хедж сработает.
- Риск контрагента во внебиржевых сделках: банк или поставщик может не исполнить обязательства.
- Перехеджирование. Если захеджировать больше реальной потребности, хедж превращается в спекуляцию.
- Психология и оценка результата. Хедж, который «проиграл» рынку, часто считают ошибкой. Оценивать хеджирование нужно по выполнению бюджета и стабильности маржи, а не по сравнению с ценой, которая сложилась потом.
Как выстроить хеджирование в закупках
- Оцените подверженность риску. Какие категории и валюты дают основную долю затрат и насколько волатильны их цены.
- Утвердите политику хеджирования вместе с финансами: цели, разрешённые инструменты, лимиты, кто принимает решения и как отчитывается.
- Определите долю покрытия и горизонт. Распространённая практика — хеджировать не 100%, а 50–80% потребности на 3–12 месяцев вперёд, причём ближние месяцы — сильнее, дальние — слабее («лестница» хеджей).
- Выберите инструменты под категорию: контракт с поставщиком, форвард с банком, биржевой фьючерс или опцион.
- Отслеживайте и корректируйте позиции при изменении прогноза потребности.
- Оценивайте результат правильно: по отклонению фактической цены от бюджетной и по волатильности себестоимости.
Частые вопросы
Что такое хеджирование простыми словами?
Это страховка цены: вы заключаете встречную сделку, которая принесёт прибыль, если цена изменится не в вашу пользу, и тем самым компенсирует потери по основной закупке.
Чем хеджирование отличается от спекуляции?
Хеджер уже имеет риск — реальную будущую закупку — и сделкой его уменьшает. Спекулянт риска не имеет и принимает его на себя ради прибыли.
Можно ли хеджироваться без биржи?
Да. Долгосрочные контракты с фиксированной ценой, форварды с банком, формульные цены с коридором и опережающие закупки — тоже способы хеджирования, и в закупках они используются чаще биржевых.
Какую долю закупок хеджировать?
Обычно не всю: 50–80% прогнозной потребности на ближайшие месяцы. Остаток оставляют «на рынке», чтобы не переплатить при падении цен и не захеджировать больше, чем реально понадобится.
Читайте также
- Модель FOS: как сочетать форварды, опционы и спот для управления неопределённостью
- Расширенная модель EFOS: риски качества и ограничения спотового рынка
- Матрица Кралича: что это, 4 квадранта, стратегии и пример
- Оценка коммерческих предложений с разными условиями оплаты