Молочная индустрия редко оказывается в центре стратегических нарративов о Supply Chain. Между тем именно здесь сосредоточены одни из наиболее сложных задач: зависимость от биологических процессов (лактация), строгое регулирование, высокая социальная значимость продовольственной безопасности и нарастающее ESG-давление. Дэвид Буланже, EVP и Chief Supply Chain Officer Arla Foods, управляет этой сложностью в одном из крупнейших молочных кооперативов мира.
Arla Foods — датско-шведский кооператив, принадлежащий ~8 400 фермерам, с выручкой около €14 млрд и присутствием в более чем 100 странах. Бренды: Lurpak, Castello, Puck, Arla Organic.
«Идеальный шторм»: кейс кризисного управления в детском питании
Один из центральных нарративов интервью — кризис в индустрии детских смесей, который Буланже описывает как «идеальный шторм». Несколько факторов совпали одновременно: закрытие крупного производителя в США из-за проблем с пищевой безопасностью, ограничение импорта, рост спроса на фоне пандемии, логистические сбои, дефицит ингредиентов.
Для Arla, являющейся одним из ключевых производителей детских смесей (особенно в Азии и на Ближнем Востоке), это создало критическую ситуацию: спрос резко вырос, цепь поставок оказалась под одновременным давлением с нескольких сторон.
Буланже описывает несколько ключевых принципов управления в этой ситуации. Первый — открытая коммуникация с клиентами о реальных ограничениях, без попыток «управлять ожиданиями» через неточные прогнозы. Второй — приоритизация наиболее критических рынков (где доступность детских смесей является вопросом здоровья, а не только коммерческого предпочтения). Третий — ускоренное расширение производственных мощностей с использованием гибких партнёрств по контрактному производству.
Этот кейс перекликается с принципами антикризисного управления в цепях поставок, которые мы разбирали в контексте сценарного планирования: заблаговременная проработка «планов C и D» позволяет реагировать проактивно, а не реактивно.
Модель сотрудничества: стратегическое преимущество в долгосрочных инвестициях
Arla Foods принадлежит фермерам-членам кооператива. Это создаёт уникальную структуру корпоративного управления: акционеры (фермеры) заинтересованы в долгосрочной устойчивости бизнеса и стабильной выплате «молочных бонусов», а не в максимизации квартальной прибыли.
Буланже описывает это как конкурентное преимущество с точки зрения инвестиций в цепочку поставок: «Как кооператив, мы можем делать смелые шаги значительно быстрее». Инвестиции в новые производственные мощности, технологии переработки, экологические инициативы — всё это принимается с более длинным горизонтом, чем в публичной компании, подотчётной квартальным ожиданиям рынка.
Для специалистов по закупкам это ценное напоминание о том, что структура корпоративного управления поставщика влияет на его операционное поведение и доступность для долгосрочных партнёрств.
Устойчивость в молочном секторе: диалог с фермерами
Arla сталкивается с масштабным ESG-давлением: молочное животноводство является одним из значимых источников метановых выбросов. Буланже описывает подход, который принципиально отличается от стандартной «работы с поставщиками по устойчивости»: поскольку поставщики (фермеры) являются одновременно собственниками компании, диалог о снижении экологического следа происходит иначе.
Arla инвестирует в поддержку фермеров в переходе на более устойчивые практики — цифровые инструменты мониторинга, финансовые стимулы за экологические показатели, обмен лучшими практиками внутри кооператива. Это партнёрская, а не транзакционная логика работы с базой поставок.
Цифровизация молочной цепочки поставок: особенности биологического производства
Молочная цепь поставок имеет специфику, которая делает стандартные подходы к цифровому планированию менее применимыми: продукт поступает от коровы раз в день независимо от спроса, срок хранения критически ограничен, транспортные требования специфичны. Буланже описывает, как Arla адаптирует цифровые инструменты планирования к этим биологическим ограничениям — в отличие от промышленных цепей поставок, здесь нельзя просто «заказать больше» при росте спроса.
Лидерский профиль и выводы
Дэвид Буланже — ветеран молочной и пищевой индустрии (Danone, Arla) с глубоким понимаем специфики продовольственных цепей поставок. Его управленческий стиль сочетает операционную прагматичность с долгосрочным видением, что особенно ценно в структуре кооператива, где баланс краткосрочных и долгосрочных интересов является постоянной управленческой задачей.
Подкаст Alcott Global #206 | Head of Global Supply Chain, Sanofi
Фармацевтическая отрасль исторически отличается консерватизмом в отношении технологических изменений в цепях поставок — и это обосновано: цена ошибки здесь измеряется не операционными потерями, а доступностью жизненно важных препаратов. Именно поэтому опыт Рут Бидл, Head of Global Supply Chain в компании Sanofi, примечателен: компания прошла через масштабную ERP-трансформацию и внедрение AI-инструментов, получив признание Gartner и Kinaxis за инновации, при этом не пожертвовав операционной надёжностью.
«Цепь поставок — это про пациента»
Центральная ценностная рамка, которую Бидл формулирует в интервью, — это переопределение смысла Supply Chain функции в фармацевтике. Традиционная логика: оптимизируй затраты, сохраняя приемлемый уровень сервиса. Логика Бидл: обеспечь доступность препарата для пациента, а затем оптимизируй в этих рамках.
Это не семантическая разница — это другая система приоритезации. Когда перед командой стоит выбор, где «срезать» бюджет, рамка «пациент» даёт чёткий фильтр: всё, что влияет на доступность препарата, — неприкосновенно. Остальное — открыто для оптимизации.
ERP-трансформация: масштаб и сложность
Sanofi прошла через одну из крупнейших ERP-трансформаций в фармацевтической индустрии. Бидл описывает ключевые управленческие вызовы этого проекта: управление изменениями в организации, которая работает в жёстко регулируемой среде; баланс между стандартизацией (которую обеспечивает ERP) и локальной спецификой рынков; и критически важный момент — поддержание операционной надёжности в период миграции.
Один из принципов, который Бидл выделяет: правильная команда важнее правильной технологии. Диверсификация команды — по функциям, опыту, подходам — генерирует лучшие решения при столкновении с нестандартными задачами, которые неизбежно возникают в сложных трансформациях.
ИИ для прогнозирования рисков при управлении запасами
Практический AI-кейс Sanofi: использование алгоритмов для прогнозирования рисков при управлении запасами и улучшении точности прогноза спроса. По описанию Бидл, система анализирует множество факторов — исторические паттерны потребления, сигналы от рынков, производственные ограничения — и выдаёт оценку риска по каждому SKU.
Результат: значительное улучшение точности прогнозирования, что напрямую влияет на уровень запасов и доступность препаратов. Именно этот кейс получил признание Gartner и Kinaxis. Практика отражает то, о чём мы писали применительно к управлению запасами: переход от реактивного пополнения к проактивному управлению рисками.
Стратегия на одной странице: управленческий инструмент
Один из наиболее запоминающихся практических принципов, которые Бидл описывает, — это «one-page roadmap», стратегия функции, умещающаяся на одном листе. Суть инструмента: если стратегию нельзя изложить на одной странице так, чтобы её мог прочитать любой сотрудник команды и понять, что важно, — она слишком сложна для реализации.
Применительно к управлению закупочными командами это ценное напоминание. Многоуровневые стратегические документы, понятные только тем, кто их написал, не создают операционной ориентации. Один лист с приоритетами, метриками и ключевыми решениями — создаёт.
Карьерный путь через множество стран и культур
Рут Бидл руководила операциями в Китае, Германии, Индии, Ирландии, Италии и России, включая позицию Site Head на заводе Sanofi в Уотерфорде. Этот опыт формирует управленческий стиль, характерный для лучших лидеров глобальных цепей поставок: способность быстро адаптироваться к новому операционному контексту, не теряя стратегического фокуса. Мы описывали аналогичную черту применительно к лидерству в масштабировании.
Лидерский профиль и выводы
Рут Бидл — системный аналитик с гуманистическим ядром. Её ключевая управленческая особенность: способность переводить абстрактные цели («обеспечить доступность лекарств») в конкретные операционные приоритеты и метрики, а затем выстраивать организационные процессы вокруг этих приоритетов.
Для руководителей закупок в регулируемых отраслях — фарма, медтех, пищевая промышленность — кейс Sanofi предлагает практическую модель того, как совместить жёсткие требования к надёжности с инновационным внедрением технологий: через правильную ценностную рамку, правильную команду и правильную последовательность изменений.
For thirty years, the prescription for fixing a procurement function has remained remarkably consistent. Centralize spend. Implement category management. Add a P2P system. Digitize the tail. Hire a CPO with a big title and a mandate to cut costs.
It hasn't changed much — because the underlying organizational model hasn't changed at all. Procurement is still a function inside a hierarchy, reporting upward, accountable for savings, measured on Purchase Price Variance.
The most interesting challenge to this model isn't coming from AI or from consulting frameworks. It's coming from Asia Pacific — and it's organizational.
Zhang Ruimin and the end of the middle manager
In 2012, Zhang Ruimin — the founder and then-CEO of Haier — did something that management theorists still debate a decade later. He began dismantling his own organization.
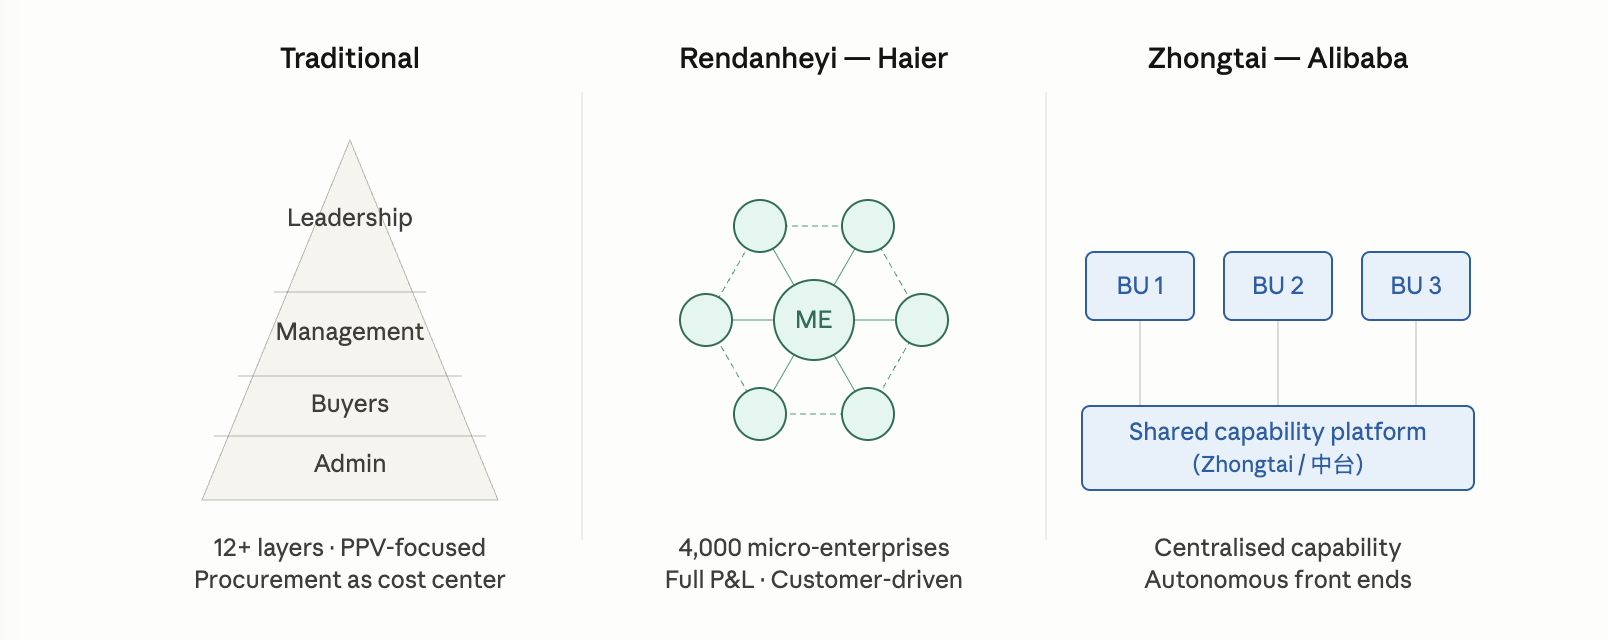
Haier, then a $20B appliance manufacturer with 80,000 employees, was reorganized into approximately 4,000 micro-enterprises. Each unit operates as an independent business with its own P&L, its own market positioning, and the authority to hire, partner externally, and set its own strategy. Middle management — twelve layers of it — was reduced to three. Decision-making speed improved by 67%. Over the following decade, Haier delivered 28% annual growth, profit growth of 1,200%, and became the world's largest white goods company.
Zhang called the model Rendanheyi — a term constructed from three Chinese concepts: ren (employee), dan (user value), heyi (unity). The core idea: every person in the organization should be in direct connection with the value they create for customers. The hierarchy that sits between them is friction, not management.
The procurement implication is radical. In a Rendanheyi structure, procurement isn't a centralized function controlling spend on behalf of the business. It is itself a micro-enterprise — competing for internal clients, accountable for real value creation, and capable of partnering externally if its internal offering isn't competitive. Category managers stop being cost controllers inside a hierarchy. They become entrepreneurs with a P&L.
Alibaba's Middle Platform: a different APAC model
Haier's answer is radical decentralization. Alibaba arrived at a different solution — equally Asian in its logic, but structurally opposite.
In 2015, CEO Daniel Zhang formalized what became known as the Zhongtai model — the "middle platform." Instead of centralizing functions into a monolithic shared services organization, Alibaba built a layer of shared capabilities — data infrastructure, logistics intelligence, supplier networks, financial services — that multiple business units consume as a platform. Taobao, Tmall, Lazada, and dozens of other units operate as autonomous "front ends," moving fast and adapting to their markets. The middle platform handles complexity, scale, and continuity underneath them.
For procurement, the Zhongtai logic means: centralize the capability, not the decision. The platform holds supplier relationships, category intelligence, risk data, and contract infrastructure. Business units draw on it at market speed, without navigating a procurement hierarchy. The function becomes infrastructure, not a gatekeeper.
Two APAC models, two organizational philosophies — both of which outperform the Western default of centralized procurement with siloed category ownership.
Why these models emerge here: the cultural substrate
You cannot fully understand Rendanheyi or Zhongtai without understanding the cultural context that made them possible — and the deliberate way they work with or against it.
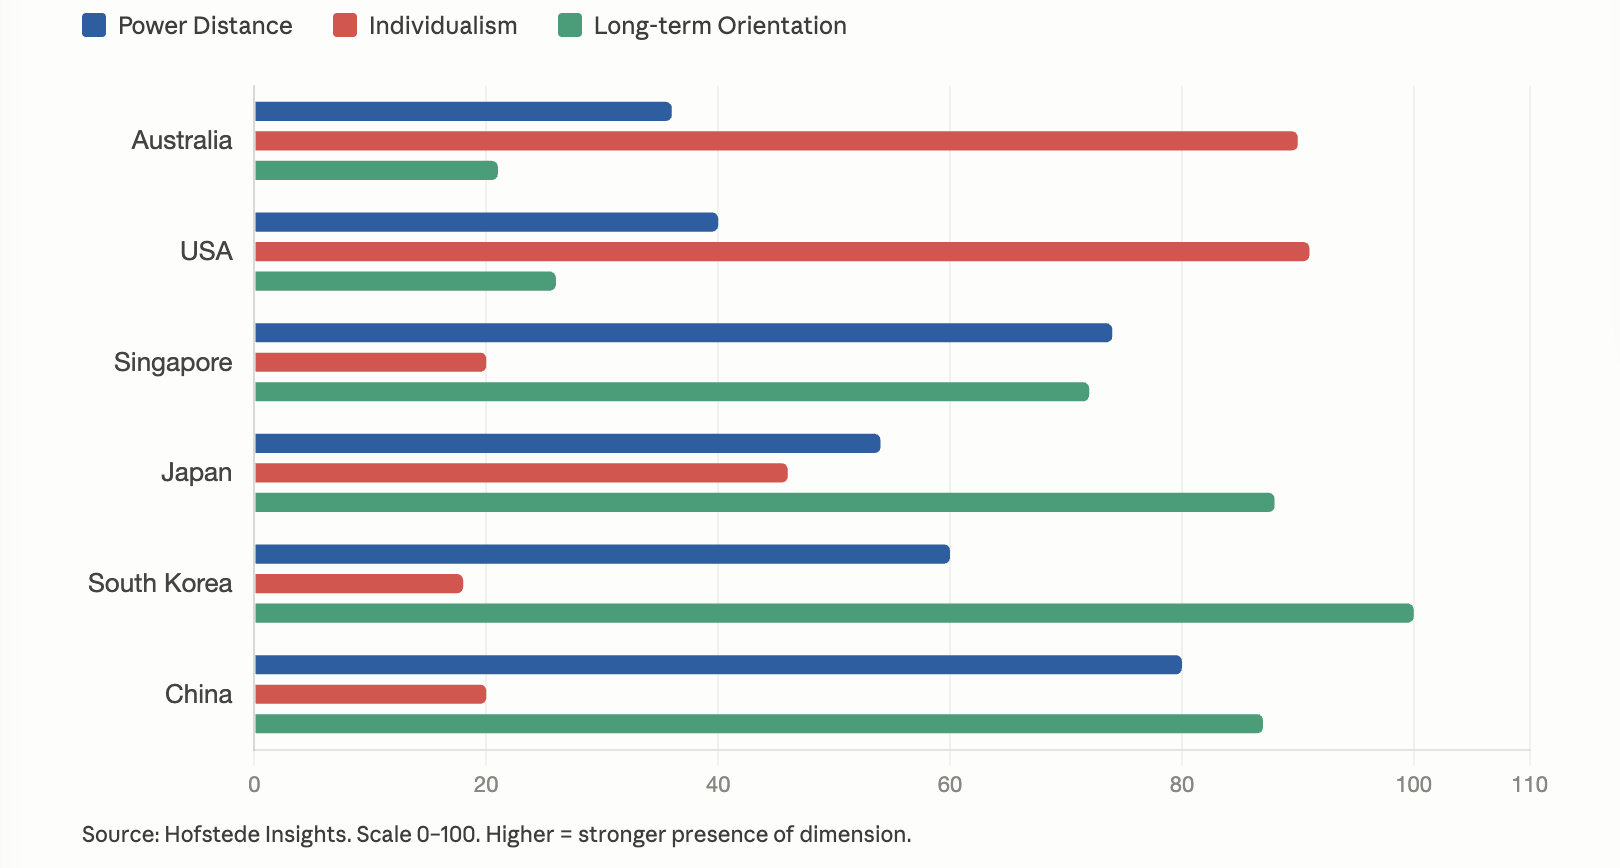
Geert Hofstede's research gives us a starting framework. East Asian cultures score extremely high on long-term orientation — China at 87, Japan at 88, South Korea at 100. This shapes how supplier relationships are built: not as transactional contracts to be renegotiated each cycle, but as long-term investments in shared capability. A supplier in Japan or Korea is not a vendor to be squeezed — it is a partner in whom you invest. The keiretsu model in Japan institutionalized this into ownership structures. Samsung and Hyundai built entire supplier ecosystems this way.
East Asian cultures are also deeply collectivist — China scores 20 on individualism, South Korea 18. Group accountability feels natural; individual P&L does not destabilize team cohesion. This is what enables Rendanheyi's micro-enterprise accountability model in ways that would be culturally difficult to sustain in Australia (individualism: 90) or the United States (91).
Erin Meyer adds a behavioral layer. Her trusting dimension is perhaps the most consequential for procurement: most of APAC operates on relationship-based trust — where trust must be built through personal connection, shared time, and investment before a contract is signed. A Chinese supplier who trusts you personally will solve your problem at 2am during a crisis. One who only has a signed SLA may not.
Her communicating dimension matters equally. High-context cultures — Japan, China, Korea, most of Southeast Asia — communicate meaning implicitly, through context and relationship rather than explicit statement. A procurement contract in Japan carries a different weight than the same document in Germany: it captures the skeleton of an agreement, not its full content. The living understanding exists in the relationship, not on paper.
The paradox at the center: Rendanheyi is a model born in China — one of the highest power distance countries on Hofstede's scale. Zhang Ruimin built it explicitly to counteract the Confucian hierarchy that would otherwise calcify his organization. It is not a product of Chinese culture — it is a deliberate intervention against one of its tendencies, made possible by another: the collectivist cohesion that allows small entrepreneurial teams to self-organize without the atomization that haunts Western decentralization experiments.
The cross-cultural procurement function
At Dodo Brands, the function is split along three clear lines: procurement, supply, and projects. Within procurement, global and regional teams are not hierarchically differentiated — they carry the same roles and the same mandate. What distinguishes them is category scope, not function. For dairy, packaging, and coffee — categories where consolidating volume across all markets creates meaningful scale — the approach is global: one team, only a couple regional cluster strategies, all geographies. For everything else, regions own the decision.
The cultural challenge this creates is not one of strategy versus execution. It is the same function, performing the same work, in markets that sit at very different positions on Meyer's map. A supplier negotiation run identically in Moscow and Dubai will produce different outcomes — not because the category strategy is wrong, but because trust, communication style, and hierarchy work differently in each context. Functional clarity around category ownership doesn't resolve that. It only makes the cultural gap more visible.
Quantifying the decision: when does global category management pay?
The choice between global and regional category scope is not intuitive — it is a calculable trade-off between scale savings and coordination costs, where cultural distance acts as the key moderating variable.
Define the net value of global category management:
NV_global = ΔS(n) − ΔC(n, D̄)
Where ΔS(n) is the incremental savings from consolidating spend across n markets, and ΔC(n, D̄) is the coordination cost — a function of market count n and their average cultural distance from the procurement center, D̄.
Scale savings follow a logarithmic curve — each additional market contributes less than the previous one:
ΔS(n) = α · V · ln(n / n₀)
Coordination costs scale linearly — more markets mean more alignment cycles, and greater cultural distance means each cycle consumes more time and relationship capital:
ΔC(n, D̄) = β · D̄ · n
Global category management is optimal when NV_global > 0. Rearranging gives the critical spend threshold V*:
V* = β · D̄ · n / (α · ln(n / n₀))
Categories above V*: global approach generates positive net value. Categories below V*: regional management is more efficient.
Cultural distance D̄ is measured using the Kogut-Singh index — the standard quantitative measure in international business research:
CD_hj = (1/4) · Σᵢ [(I_ij − I_ih)² / Vᵢ]
Where I_ij is country j's score on Hofstede dimension i, I_ih is the home market's score, and Vᵢ is the variance of that dimension across the full country sample. The index aggregates the cultural gap between two markets across all four Hofstede dimensions into a single number.
Populating with illustrative parameters: α = 0.03 (3% savings per doubling of consolidated spend), β = $15,000 per market per year in coordination overhead, n = 25 markets.
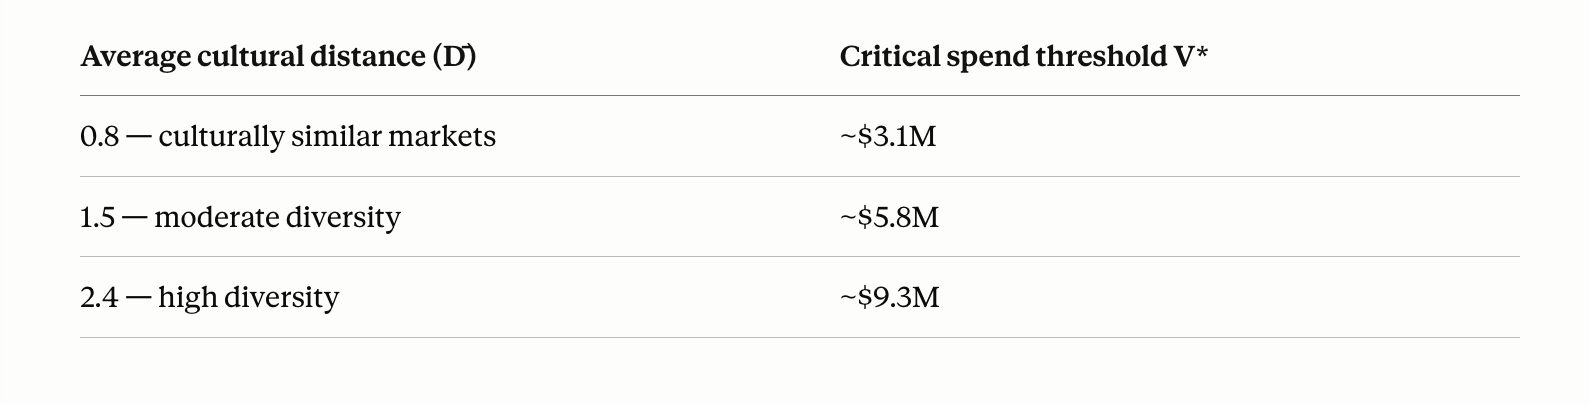
At moderate cultural diversity (D̄ = 1.5):
V* = 15,000 × 1.5 × 25 / (0.03 × ln 25) ≈ $5.8M
Categories with annual consolidated spend above ~$6M: global management creates net value. Below that threshold — regional wins on economics.
The cultural distance effect shifts this threshold systematically:
As market diversity increases, the volume bar for global category management rises significantly. Organizations with highly heterogeneous footprints need substantially larger category spend to justify consolidation — and they consistently over-centralize when they ignore this variable entirely.
The model also explains the reverse: why low-volume, locally differentiated categories resist global management not just culturally, but economically. The coordination drag outweighs the scale gain before you even account for execution quality. Regional teams, operating within their own cultural context, simply get more done per dollar of organizational effort.
This is what Hofstede quantifies and what Rendanheyi operationalises: cultural distance is not a soft management challenge. It is a cost variable with a precise effect on organizational efficiency — and procurement function design that ignores it will chronically misallocate decision rights.
What this means for how you design your function
The organizational revolution coming from APAC is not a set of models to copy. Rendanheyi transplanted into a Western organization without the cultural substrate would produce chaos. Zhongtai without Alibaba's data infrastructure would be a PowerPoint.
What APAC offers is a different set of questions:
What if procurement accountability lived at the level of the value it creates — not the level of the spend it manages? What if the function were infrastructure rather than control? What if the organizational model started from the culture of the people running it, not from a Western best-practice template?
And — perhaps most practically — what if you quantified the coordination cost of cultural distance before deciding which categories to manage globally?
The companies asking these questions most seriously — Haier, Alibaba, and the next generation of APAC operators building supply chains from scratch — are building procurement functions that look nothing like the ones in the textbooks.
That, more than any technology, is the revolution worth watching.
Подкаст Alcott Global #205 | Chief Supply Chain Officer, The Magnum Ice Cream Company
Среди всех форматов трансформации в управлении цепями поставок карвинг-аут — выделение крупного бизнеса в независимую компанию — является одним из наиболее сложных. Он объединяет задачи, которые обычно решаются последовательно: одновременно поддерживать операционную надёжность, отстраивать независимую инфраструктуру и создавать новую организационную идентичность. Именно эту задачу решает Сандип Десаи — Chief Supply Chain Officer The Magnum Ice Cream Company, бывшего мороженого-подразделения Unilever.
Масштаб: €8,5 млрд оборота, 9 000 сотрудников, 38 заводов, 130 складов. Бренды: Magnum, Ben & Jerry's, Cornetto, Walls и другие.
Зачем Unilever выделяет мороженое
В 2024 году Unilever объявила о разделении мороженого-бизнеса в отдельную публичную компанию. Стратегическая логика: мороженое требует специализированной холодной цепи, другого операционного ритма (высокая сезонность, уникальная логистика последней мили) и отличается от остального портфеля Unilever — бытовая химия, продукты питания, уход за телом. В объединённой структуре мороженое было «другим» — с выходом в отдельную компанию оно становится основным бизнесом.
Построить, пока летишь
Задача Десаи — создать Supply Chain инфраструктуру независимой компании при том, что заводы продолжают работать, поставки идут клиентам, и весь рынок наблюдает за тем, справится ли новая компания самостоятельно.
Это классическая управленческая дилемма: нельзя остановиться и перестроиться, нельзя замедлить операционный ритм. Десаи описывает принцип, который применяет в таких ситуациях: разделить стек решений на «работает сегодня» и «нужно построить к дате X» и управлять ими параллельно с разными командами и горизонтами.
Что брать из Unilever, что строить заново
Один из ключевых вопросов карвинг-аута: какие элементы унаследованной инфраструктуры, процессов и культуры переходят в новую компанию, а какие строятся с нуля.
Десаи подходит к этому аналитически: унаследованное работает, если оно оптимизировано под специфику мороженого, а не под специфику большого Unilever. Всё, что настроено под «корпоративный стандарт», требует переоценки. Это касается IT-систем, закупочных политик, логистических договорённостей и даже KPI: метрики, правильные для диверсифицированного FMCG-гиганта, могут быть неверными для монопродуктовой компании с высокой сезонностью.
Холодная цепь как операционная специфика
Мороженое требует бесперебойной холодной цепи от производства до прилавка. Любой разрыв в температурном контроле — это потеря продукта и клиентского доверия. Десаи описывает этот операционный контекст как формообразующий: Supply Chain модель мороженого проектируется «от конца» — от требований конечной точки продажи — назад к производству и сорсингу.
Данный принцип, который часто обозначается как «demand-driven Supply Chain design», особенно ярко выражен в категориях с жёсткими физическими ограничениями. Это аналогично принципам, которые описывал Штеффен Ланг в Novartis: логистика диктует операционную архитектуру, а не наоборот.
20 лет в Unilever: опыт и его переосмысление
Десаи провёл более 20 лет в Unilever, пройдя путь от позиций в Supply Chain до уровня EVP. Это даёт ему глубокое понимание того, как устроены масштабные глобальные Supply Chain системы. Но карвинг-аут ставит другой вопрос: насколько этот опыт релевантен для компании другого масштаба, другой операционной логики и другого положения на рынке.
По словам Десаи, самый сложный аспект — освободиться от «правильных ответов» большой корпорации и позволить себе спроектировать систему, оптимальную для новой реальности.
Лидерский профиль и выводы
Сандип Десаи — архитектор систем в условиях реального давления. Его ключевая управленческая компетенция — способность удерживать одновременно два горизонта: операционный (что работает сегодня) и стратегический (что нужно построить завтра), не позволяя первому подавлять второй.
Для профессионалов по закупкам и цепям поставок кейс Magnum предлагает редкий взгляд на задачу, которая становится всё более актуальной по мере того, как крупные конгломераты продолжают разделяться на более фокусированные компании: как проектировать Supply Chain функцию «с нуля», когда операционный контекст уже существует.
Подкаст Alcott Global #209 | Head of European Operations, Givaudan
Когда говорят о Supply Chain в FMCG, обычно имеют в виду крупные категории с предсказуемым спросом и стандартизированным производством. Мануэль Вильдбергер из Givaudan управляет принципиально другим типом цепи — гиперкастомизированным, где каждый продукт уникален, цикл разработки короткий, а требования к точности исполнения критически высоки.
Givaudan — мировой лидер в производстве ароматизаторов и вкусоароматических веществ: 7,4 млрд швейцарских франков выручки, клиенты в 150 странах. Вильдбергер руководит европейскими операциями: цепочка объёмом 800 млн CHF через 7 заводов в 5 странах.
Дилемма гиперкастомизации в Supply Chain
Givaudan производит тысячи уникальных рецептур. Для пищевой промышленности — вкусовые профили, для парфюмерии — ароматические композиции, для бытовой химии — функциональные ингредиенты. Каждый заказ отличается по составу, объёму и срокам.
Это создаёт фундаментальную проблему: стандартные модели планирования, основанные на прогнозировании спроса по историческим паттернам, работают плохо, когда каждый продукт нов. Вильдбергер описывает, как команда выстраивает планирование на основе знания о поведении клиентов и стадии жизненного цикла рецептуры, а не только на основе исторических данных.
Этот подход близок к концепции «demand sensing» в противовес традиционному «demand forecasting» — теме, которую мы разбирали в контексте управления запасами.
Устойчивость через региональную архитектуру
Ключевое стратегическое решение в операционной модели Givaudan Europe: строить устойчивость цепочки поставок через региональные производства, а не через централизованный хаб.
Практическое обоснование: когда сырьё для конкретной рецептуры поставляется из Азии и возникает сбой в одном узле, региональная гибкость позволяет переключиться на альтернативный источник или рецептуру без остановки поставок клиенту. Централизованная модель в такой ситуации уязвимее — у неё меньше степеней свободы.
Это подход, концептуально близкий к модели «dual supply points», которую мы разбирали применительно к опыту Novartis: стратегическая избыточность как инвестиция в устойчивость.
Управление сырьевой волатильностью
Givaudan работает с тысячами сырьевых позиций, часть из которых имеет высокую волатильность цен и доступности: натуральные эфирные масла, определённые химические соединения, экзотические ботанические экстракты. Вильдбергер описывает портфельный подход к управлению этими рисками: комбинация долгосрочных контрактов, стратегических запасов и активного поиска альтернативных поставщиков.
Данная практика напрямую перекликается с портфельным подходом к закупкам, который мы разбирали в материале о модели FOS: сочетание форвардных обязательств, опционной гибкости и спотовых закупок как ответ на ценовую неопределённость.
ИИ и цифровизация как ежедневная практика
Вильдбергер описывает подход к цифровизации, который отличается от большинства нарративов: инструменты не как отдельные проекты с датой завершения, а как часть операционного ритма. AI-решения применяются для улучшения точности планирования, оптимизации загрузки оборудования и мониторинга качества. Важно: каждое внедрение оценивается по вкладу в операционный результат, а не по технологической новизне.
Устойчивое развитие как операционное ограничение
Givaudan системно снижает углеродный след в цепи поставок — не как публичное обязательство, а как операционное ограничение, встроенное в закупочные и производственные решения. Вильдбергер описывает, как это меняет логику выбора поставщиков: помимо цены, качества и надёжности, добавляется углеродный профиль.
Лидерский профиль и выводы
Мануэль Вильдбергер — практик с глубоким отраслевым знанием (Unilever, Lindt & Sprüngli, Ghirardelli). Его управленческий стиль отличается прагматизмом: стратегия работает тогда, когда она реализуема на уровне оперативного управления.
Для руководителей закупок кейс Givaudan особенно ценен в контексте категорий с высокой сложностью: нестандартизированные товары, уникальные спецификации, волатильные поставщики. Именно здесь портфельный подход к сорсингу и региональная гибкость операционной модели создают наибольшую ценность.
Over the past decade, Asia Pacific has produced some of the most structurally aggressive franchise expansions in the history of food service. And when you look closely at what's driving them, the answer is almost never the menu, the marketing, or the technology. It's the supply chain architecture underneath.
Mixue Ice Cream & Tea operates over 36,000 outlets — more than McDonald's globally — at a price point of $1–2 per drink. Mixue doesn't primarily make money on royalties. It makes money on supply. The company owns its own sugar refinery, farms, packaging factories, and cold chain logistics. Every franchisee is contractually required to source all ingredients from Mixue's supply chain arm. The franchise model, structurally, is a supply chain business.
Luckin Coffee reached 20,000+ stores by inverting the premium coffee model on supply chain economics. Direct procurement from farms in Ethiopia, Brazil, and China's Yunnan province. Centralized roasting at scale. Cold chain distribution with AI-driven demand forecasting integrated directly with app order data. The result: a $2 coffee that is operationally profitable at unit level — something only possible with mastery of every node in the supply chain.
Cotti Coffee, founded in 2022 by former Luckin executives, opened 10,000+ stores in under two years — the fastest QSR expansion in recorded history. The blueprint is deliberately identical: centralized supply chain, tech-enabled operations, aggressive franchise terms. The insight they proved: once the supply chain infrastructure exists, scaling outlet count is an execution problem, not a structural one.
Jollibee operates multi-brand commissaries — single production facilities simultaneously supplying Jollibee, Chowking, Mang Inasal, and Greenwich. One commissary, multiple brands, quality controlled at the source.
Haidilao went furthest: their supply chain arm Shuhai handles procurement, processing, cold chain, and food safety monitoring for 1,600+ hotpot outlets across Asia. Product consistency from Beijing to Singapore is a brand promise only possible when you own the chain.
The pattern is not coincidental. In markets where competitive intensity is extreme and price sensitivity is high, supply chain efficiency is the primary lever simultaneously improving margin, quality, and scale speed.
No single right answer — and why that's the point
The APAC examples above are all high-integration models. But that doesn't make vertical integration universally correct. Supply chain design in QSR sits on a continuous spectrum:
Full 3PL outsourcing — asset-light, variable cost, no capital tied up. You contract a logistics operator for warehousing, transportation, and last-mile delivery. Attractive when your outlet density is low and the 3PL market in the region is mature and competitive.
Hybrid model — you own the production and primary distribution hubs, outsource last-mile. Higher fixed costs, but direct control over quality and lead time at the most critical nodes of the network.
Own logistics — full vertical integration. Maximum capex. Justified only when network density makes the economics of owned infrastructure unambiguously superior.
At Dodo Brands, we operate across 25 countries and three brands, and we deliberately use different supply chain designs depending on the market. The choice of model is driven by two variables above all others: the maturity of the local logistics infrastructure and the scale of the business in that market.
In markets where the 3PL ecosystem is well-developed — competitive operators, reliable cold chain, consistent service levels — outsourcing is often the rational starting point. The infrastructure exists, the pricing is competitive, and building own capacity before the network justifies it destroys capital. In markets where the 3PL market is thin, unreliable, or structurally misaligned with the demands of a food franchise, you face a different calculation: sometimes own infrastructure isn't a strategic choice, it's an operational necessity.
Business scale compounds this. A cluster of 30 outlets dispersed across a large geography behaves completely differently from a cluster of 200 outlets concentrated in a dense urban corridor — even in the same country. The first is almost always better served by a third party. The second may have already crossed the inflection point without anyone having run the numbers.
The result is that within a single company, you can rationally have a full 3PL model in one region, a hybrid in another, and be building toward greater ownership in a third — simultaneously, and without contradiction. The model follows the market, not the org chart.
This tension exists far beyond QSR. Apple outsources manufacturing to Foxconn and TSMC, retaining design and software — maximizing capital efficiency and geographic flexibility. Samsung is vertically integrated: own chip fabs, own display factories, own logistics — maximizing quality control and proprietary advantage across hardware layers. Both are among the most valuable companies in the world. Both are rational given what they are optimizing for. Neither model is inherently superior.
The strategic question is never "should we outsource or own?" It is: "what does our network geometry currently support — and what will it support in three years?"
The math: when does the model switch?
This is where rigorous analysis replaces opinion. The optimal number and location of distribution hubs in a QSR network can be formalized as the p-median facility location problem:
Where wᵢ is delivery volume at outlet i, cᵢⱼ is the unit cost of servicing outlet i from hub j, and yⱼ indicates whether hub j is open. The model finds the optimal p hub locations that minimize total weighted delivery cost across the network. But it answers the location question, not the ownership question.
For the ownership question, you need the economic threshold condition. A company-owned hub is financially justified when:
F(hub) + c_own · N < c_3PL · N
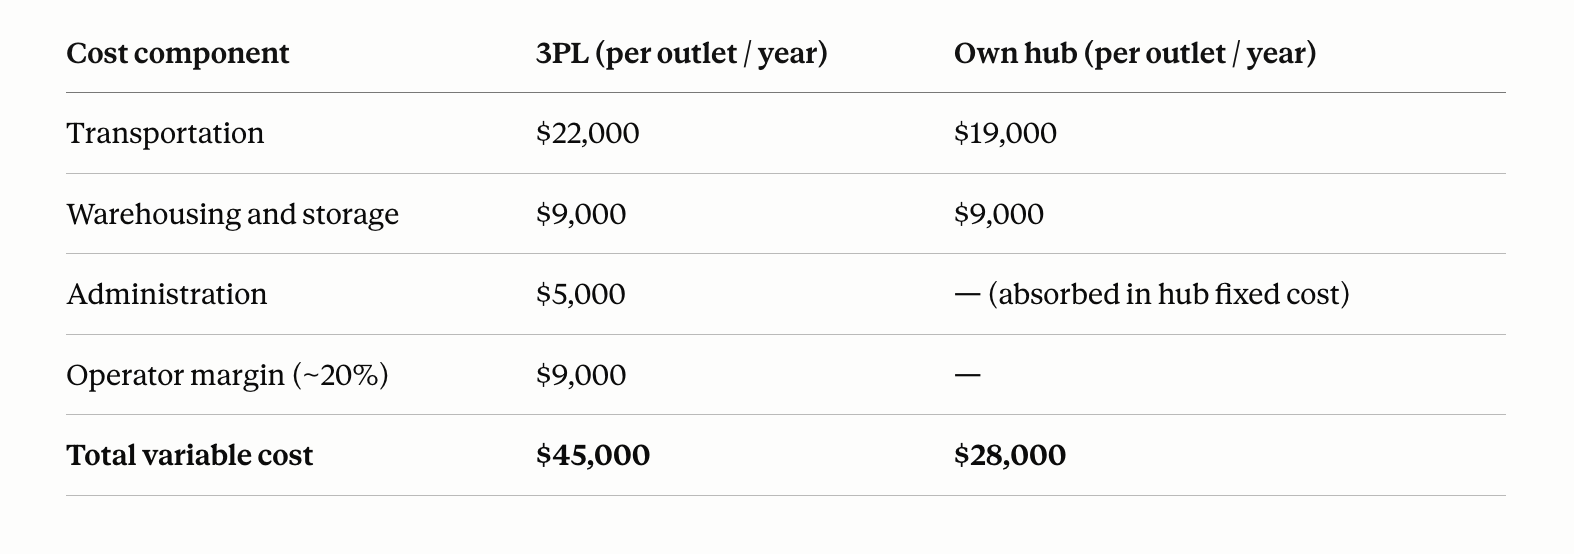
The key is understanding what c_3PL actually contains. It is not just a delivery rate. A fully-loaded 3PL rate bundles four elements: transportation, warehousing and storage, order management and administration, and the logistics operator's margin — typically 18–25% on top of the underlying costs. This bundling makes 3PL attractive at low scale (you pay only for what you use, fixed overhead is shared across the operator's entire client base) and expensive at high scale (you permanently fund the operator's margin, compounding as your volume grows).
c_own, by contrast, covers transportation and own warehousing only. No external margin. No administration markup. The trade-off is the fixed cost of hub infrastructure — which the 3PL was implicitly spreading across its portfolio.
Rearranging gives the breakeven outlet density n*:
n* = F(hub) / (c_3PL − c_own)
Let's imagine a chain where this plays out
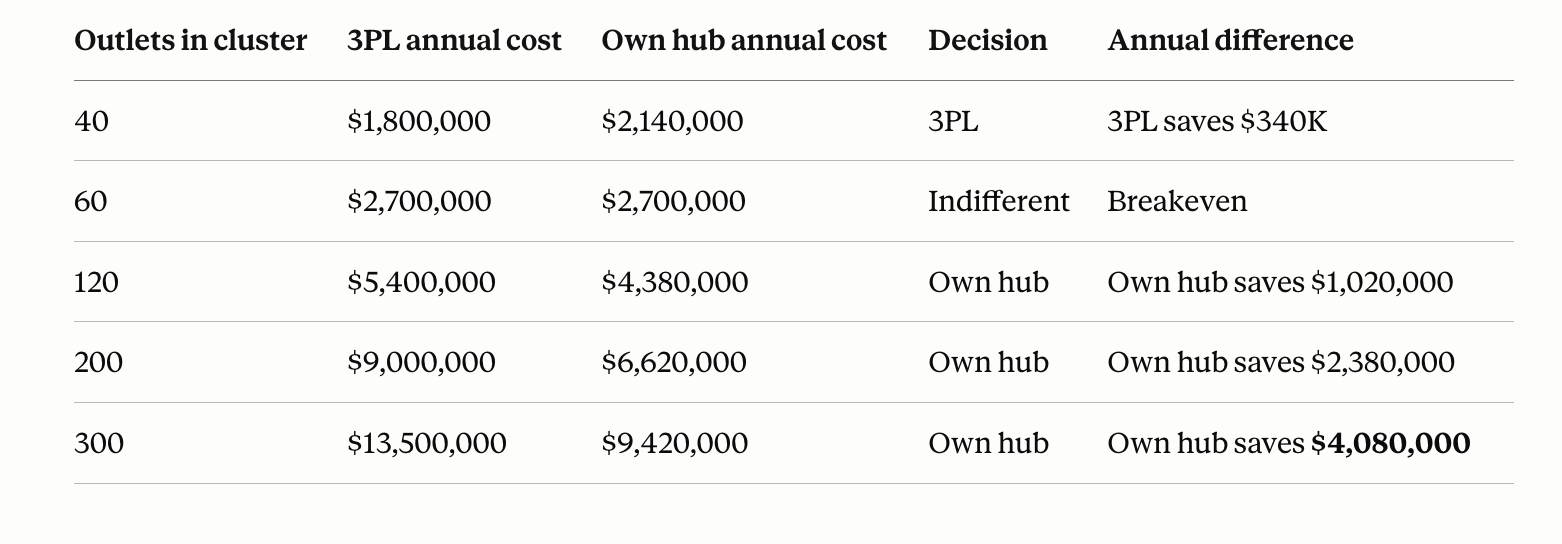
A QSR operator has grown steadily in a regional cluster. Early on, the decision to outsource to a 3PL was straightforward — no capital, no fixed overhead, just a service contract that scaled with the business. But five years later, with the network having grown substantially, the CFO is asking whether that same contract still makes financial sense.
The cost structure looks like this:
Annual fixed cost of own hub (warehouse lease, operations staff, equipment): $1,020,000
Here is what happens as the network grows through that threshold:
The operator's margin — invisible in a single invoice, unremarkable in a quarterly budget — compounds silently. At 300 outlets, this chain is paying the equivalent of four additional regional hubs every year simply by remaining on 3PL terms past the inflection point.
Note that n* is not a fixed number. It shifts as hub fixed costs evolve (real estate markets, labour costs), as 3PL competitive dynamics change (new entrants, leverage in renegotiations), and as your own operational efficiency improves with scale. A model that was correct at 100 outlets can be wrong at 400 — and correct again, differently configured, at 800.
The practical implication
The APAC chains that built supply chain as a competitive moat did not do it because vertical integration is philosophically superior. They did it because their network geometry crossed the threshold where own infrastructure became the mathematically correct answer — and they moved decisively when it did.
Make-or-buy in QSR logistics is not a one-time strategic decision made at founding and inherited forever after. It is a continuous optimization problem with a moving solution. The model that was right when you signed your first 3PL contract may be quietly costing you millions by the time you have the scale to notice.
Run the analysis annually. Know your n* for every regional cluster. And when the numbers say the model should change — change it.
What does your current network density actually support?
Подкаст Alcott Global #210 | Chief Operating Officer, TE Connectivity
TE Connectivity — промышленная технологическая компания с выручкой $16 млрд, производящая разъёмы и сенсорные решения для электромобилей, авиакосмической отрасли, медицины и промышленной автоматизации. В отличие от многих компаний, где Supply Chain-трансформация является проектом, в TE Connectivity при Джиме Тобойке она стала системообразующей программой с чёткими финансовыми параметрами.
Карьера, начавшаяся с антикризисного управления
В 24 года Тобойка возглавил убыточный завод и вывел его из кризиса. По его словам, этот опыт сформировал профессиональное ядро: сначала стабилизируй операционную базу, убери источники потерь, выстрой измеримую систему, и только потом строй поверх. Попытки «трансформировать» нестабильный фундамент — одна из наиболее распространённых ошибок в менеджменте.
ION — Integrated Operations Network: архитектура с потенциалом в $1 млрд
Центральная инициатива Тобойки — программа ION (Integrated Operations Network), охватывающая все аспекты операций TE Connectivity: закупки, логистику, производственную инженерию, lean-инициативы, экологическую безопасность и управление объектами. Географический охват — более 250 заводов и производственных объектов.
Финансовый ориентир программы: $1 млрд совокупной ценности за пять лет. Это не маркетинговый тезис — это внутренняя управленческая цель с квартальным трекингом.
Ключевой уже достигнутый результат: снижение логистических затрат с 8% до менее чем 3% от выручки — сокращение более чем на 60%. Инструменты: инжиниринг данных, автоматизация и аналитика в режиме реального времени, применённые системно по всей сети.
Это результат, сопоставимый с тем, что в нашем блоге мы разбирали применительно к управлению затратами: снижение логистической составляющей на уровне 5+ процентных пунктов от выручки — это не оптимизация, это структурный сдвиг.
ИИ с реальным ROI: как работает принцип масштабирования
Тобойка описывает подход к AI-инициативам через простой управленческий фильтр: пилот с измеримым ROI → валидация → масштабирование. Если измеримый результат не подтверждается на пилоте, инициатива не масштабируется.
Практические применения: инструменты анализа данных для оптимизации транспортных потоков, автоматизация планирования производственных мощностей, мониторинг в режиме реального времени производительности поставщиков. Каждая из этих инициатив измеряется в конкретных единицах: снижение затрат, сокращение времени цикла, улучшение сервисного уровня.
Важное наблюдение Тобойки: ИИ работает в TE потому, что данные в компании структурированы и достоверны. Это результат многолетней работы по lean-стандартизации процессов, а не следствие ИИ-инициатив.
Комплекскное мышление как организационный принцип
Принцип, который пронизывает всё описание программы ION: комплексно или никак. Тобойка объясняет: оптимизация отдельных функций без оптимизации их взаимодействия создаёт локальные оптимумы и глобальные проблемы. Сокращение запасов на складе без улучшения точности прогноза переносит проблему, а не решает её.
Применительно к закупкам это означает: категорийные решения, принятые без учёта производственных ограничений и логистических возможностей, создают риски по всей цепи. Категорийный менеджер должен мыслить потоком, а не транзакцией.
Лидерский профиль и выводы
Тобойка представляет тип «operations engineer» — лидера, для которого цифры и причинно-следственные связи первичны, а нарративы вторичны. Его управленческий стиль формирует организации, где операционные метрики — не бюрократический инструмент, а язык принятия решений.
Для руководителей закупок ключевой урок: трансформация Supply Chain с измеримым финансовым результатом требует сначала операционного фундамента, потом интеграции данных, и только потом — AI (lean → data → AI). Попытки перескочить через первые два шага ведут к дорогостоящим экспериментам без ROI.
Подкаст Alcott Global #217 | Chief Operating Officer, Aalberts
Каждая отрасль формирует своих лидеров по-разному. В промышленном производстве — особенно в сегменте высокоточных компонентов и технологий управления потоками — лидеры, прошедшие путь «снизу вверх», обладают пониманием операционной реальности, которое невозможно приобрести иным способом. Лука Лабриола, Chief Operating Officer Aalberts (нидерландский промышленный конгломерат с выручкой около €3 млрд, производящий компоненты для строительства и полупроводниковой промышленности), — один из таких лидеров.
Путь с производственного пола
Карьера Лабриолы началась буквально в цеху. По его словам, этот опыт заложил профессиональное ядро: умение видеть, где реально создаётся ценность, и где возникают потери — не в отчётах, а в физических потоках. Это понимание стало фундаментом для всех последующих трансформаций, которые он проводил на более высоких позициях.
Данная карьерная траектория перекликается с тем, что мы описывали в материале о лидерстве в масштабировании: понимание операционной реальности на уровне исполнения — необходимое условие принятия правильных стратегических решений.
Сквозная Supply Chain модель: одновременно лучше доставка и меньше запасы
Одним из ключевых достижений, которые Лабриола описывает в интервью, является построение сквозной Supply Chain-модели в Aalberts. Результат: улучшение показателей доставки при одновременном снижении уровня запасов.
Важно, что эти два результата достигнуты параллельно, а не в ущерб друг другу. В классической операционной логике повышение надёжности доставки часто достигается за счёт увеличения буферных запасов. Лабриола описывает, как правильная архитектура Supply Chain-модели — с прозрачностью потоков, чёткими точками принятия решений и синхронизацией спроса и предложения — позволяет улучшать оба показателя одновременно. Это отражает принципы управления запасами, которые мы рассматривали в разделе Управление запасами.
Aalberts Production System: культура дисциплины как стратегический актив
Лабриола занимается разработкой и внедрением того, что в компании называется Aalberts Production System — системы операционных принципов и инструментов, призванной создать самовоспроизводящуюся культуру операционной дисциплины.
Аналогия очевидна — Toyota Production System и её последователи. Лабриола, впрочем, подчёркивает: важна не методология сама по себе, а степень её «вшитости» в ежедневную работу. Система, которая применяется только когда удобно, — не система. Настоящий производственный стандарт — тот, от которого не отступают под давлением краткосрочных приоритетов.
Для руководителей закупок это наблюдение актуально применительно к категорийному управлению: стандарты работы с категориями, выдерживаемые только в спокойный период, не создают конкурентного преимущества.
Философия принятия решений
Лабриола формулирует несколько принципов, которые характеризуют его подход к лидерству.
Решай с неполными данными. Промедление в ожидании идеальной информации обходится дороже, чем ошибка при достаточных данных. Это особенно актуально в операционном контексте, где скорость реакции часто важнее точности.
Ищи сложные назначения. Рост руководителя происходит на краях зоны компетенции, а не в её центре. Лабриола описывает собственный карьерный выбор в этом ключе: каждый следующий шаг — это задача, которую он ещё не решал.
Лидерство — это рост, наставничество и служение. Не иерархия, не позиция, не контроль. Эта установка формирует тип организационной культуры, в которой операционная дисциплина становится не принуждением, а выбором.
Вывод для практики
Кейс Лабриолы ценен прежде всего как иллюстрация связи между операционной зрелостью и стратегическим результатом. Операционная дисциплина — не самоцель, а предпосылка для масштабирования, цифровизации и трансформации. Компании, пытающиеся перейти к «умным» Supply Chain-решениям без дисциплинированного операционного фундамента, получают автоматизацию нестабильных процессов.
Подкаст Alcott Global #215 | EVP & Chief Supply Chain and Operations Officer, BMS
Среди всех форматов трансформации в управлении цепями поставок один из самых сложных — интеграция двух организаций, каждая из которых имеет собственную операционную историю, культуру и технологический стек. Именно с такой задачей столкнулась Карин Шанахан, когда Bristol Myers Squibb завершила поглощение Celgene — одну из крупнейших сделок в истории фармацевтической отрасли. Сегодня Шанахан возглавляет команду из более чем 11 000 человек, работающих в 80 рынках и охватывающих полный операционный цикл: разработку продуктов, качество, производство и цепь поставок.
Исходная точка: Excel-хаос и постслияночные силосы
После поглощения Celgene BMS столкнулась с ситуацией, типичной для крупных M&A: два набора систем, два культурных ДНК, расходящиеся метрики и отсутствие единого операционного контура. По словам Шанахан, данные хранились в разрозненных Excel-файлах, функциональные команды не разговаривали на одном языке с финансами и R&D, а внутренний нарратив был сфокусирован на прошлых сбоях поставок — что создавало культуру защитной реакции вместо стратегического сотрудничества.
Перед командой стояли три взаимосвязанные задачи: унифицировать операционную модель, выстроить единый информационный контур и переключить внутреннее восприятие функции с «почему опять не поставили» на «как мы участвуем в запуске следующего препарата».
«Новый GPS»: архитектура глобальной операционной модели
Центральным продуктом трансформации стало то, что команда назвала «new GPS» — новая глобальная операционная система BMS. Её ключевые архитектурные решения заслуживают отдельного внимания.
Сверху вниз, а не снизу вверх. Вопреки распространённой логике «вовлечения снизу», Шанахан сделала ставку на top-down реорганизацию. Обоснование: при масштабе в 11 000 человек и культурной разнородности снизу-вверх процесс занял бы годы, тогда как бизнес требовал скорости. Правильная архитектура задаётся сверху — культура формируется снизу.
Ветераны + новые люди. Состав команды был намеренно смешанным: люди, знающие историческую логику процессов, плюс люди без установившихся ограничений. Первые обеспечивали преемственность, вторые — задавали вопросы, которые «нельзя задать изнутри».
Смена нарратива. Один из ключевых культурных шагов: переключение с «почему произошли сбои» на «как цепь поставок участвует в создании ценности для пациента». Это изменило отношение к функции у финансов, R&D и коммерческого блока — без этого сдвига технические изменения не приживаются.
Жёсткие правды как инструмент управления
Шанахан настаивает на тезисе, который звучит просто, но редко реализуется на практике: устойчивое кросс-функциональное доверие строится только через готовность говорить неудобную правду — руководству, смежным функциям, партнёрам. Попытки «управлять восприятием» в краткосрочной перспективе создают долгосрочный дефицит доверия.
Применительно к цепи поставок это означает: честная коммуникация о рисках поставок, откровенное признание ограничений производственных возможностей и прозрачность по срокам — даже если это неудобно для коммерческого блока.
Данные как фундамент, а не как следствие
Переход от Excel-хаоса к интегрированной цепочке поставок потребовал инвестиции в информационную архитектуру до того, как стало возможным говорить об оптимизации и ИИ. Шанахан описывает это как фундаментальный принцип: сначала — структурированные, надёжные данные, потом — интеллект поверх них. Любые попытки пропустить этот шаг ведут к «мусор на входе — мусор на выходе».
Лидерский профиль
Карин Шанахан представляет тип лидера, который в профессиональной литературе по Supply Chain получил название «системного архитектора»: человек, способный одновременно видеть операционную реальность на уровне цеха и проектировать организационные изменения на уровне стратегии. Её опыт объединяет фармацевтическую операционную практику, навыки интеграционного менеджмента и способность к трансформации корпоративной культуры.
Ключевые управленческие принципы, прослеживающиеся в интервью: честность как операционный инструмент, данные как предпосылка, а не результат трансформации, и ставка на смешанные команды как механизм преодоления организационной инерции.
Most procurement teams think they're managing risk. They're not. Here's what we found.
Last year we launched a major transformation of the supply chain function at Dodo Brands.
The core structural decision: move from a country-by-country model to a functional one. We built dedicated global and regional procurement teams — with identical roles and the same mandate. The difference isn't what they do, it's where they play. Regional teams own categories that are best sourced locally. The global team owns categories where we can extract maximum economies of scale across 25 countries — dairy, coffee, packaging, and other high-spend, high-volatility commodities.
With that structure in place, we asked ourselves: if the global team's job is to capture scale effects that no single market could unlock alone — what are the most sophisticated tools available to actually do that?
That question led us to FOS.
What is the FOS model — and why it matters
The Forward-Option-Spot model is the academic gold standard for procurement portfolio optimization. The logic is elegant and counterintuitive for most buyers:
Instead of committing 100% of volume to long-term forwards (predictable but inflexible), or relying heavily on the spot market (cheap sometimes, catastrophic when supply tightens) — you build a portfolio of purchasing instruments:
→ Forwards — locked price, locked volume. Zero variance. Your stable base. → Options — you pay a small upfront premium to reserve capacity. You exercise only if demand materializes. Flexibility without full exposure. → Spot — open market purchases to cover residual demand after forwards and options are exhausted.
Think of it exactly like a financial portfolio. Forwards are bonds. Options are derivatives. Spot is a leveraged position.
For categories like dairy and coffee — where prices swing on weather, geopolitics, and logistics shocks — this three-channel framework gives category managers a real mathematical tool, not a spreadsheet heuristic. You minimize expected total cost under uncertainty by finding the optimal split between all three channels.
, , and I got genuinely excited about this. It matched the complexity of what a global category team actually faces. So we went deep.
And found two critical flaws.
The two assumptions that break FOS in a real crisis
Assumption 1: Spot quality = Forward quality. The model treats a unit from an anonymous broker as identical to a unit from your audited, long-term supplier. During a supply crunch, top-tier manufacturers fulfill forward obligations first. What flows into the spot market is marginal stock, aged inventory, or counterfeits. Nobel laureate George Akerlof called this "the Market for Lemons." In B2B procurement, it's the rule — not the exception.
Assumption 2: The spot market has infinite depth. Standard FOS assumes you can always buy your way out of a shortage. In 2021, semiconductor buyers discovered otherwise. There is a hard physical ceiling — finite stock in global broker networks. When residual demand hits that ceiling, the supply curve goes vertical. No price clears the market. You don't get the units.
Both assumptions hold fine in normal conditions. Both collapse precisely when your procurement strategy matters most.
So we extended the model — and built EFOS.
The Extended Stochastic Portfolio Procurement Optimization Model (EFOS) adds two variables the standard FOS ignores.
Variable 1: β — the Stochastic Defect Rate
Spot quality risk is modeled as a Beta distribution: β_spot ~ Beta(α, γ), bounded strictly on (0,1). This creates a fundamental distinction between nominal quantity purchased and effective quantity received:
Q_eff = Q · (1 − β)
To physically satisfy demand D, your nominal purchase requirement scales non-linearly upward:
Q_req = D / (1 − β)
This leads to the Effective Price Function — the true, risk-adjusted cost per usable unit from the spot market:
P_eff(s, β) = s / (1 − β) + c_disp · β / (1 − β)
As defect rate approaches 1, effective price approaches infinity — non-linearly. At a 30% spot defect rate on a $200 nominal price, you're paying $285+ per good unit before disposal costs. The model calls this the Lemons Multiplier.
Variable 2: C_spot — the Spot Capacity Constraint
The spot market has finite physical depth. Actual deliverable spot volume is bounded by:
q_s = min( (D − Q_port) / (1 − β_spot) , C_spot )
When demand hits the wall at C_spot, the supply curve transitions instantaneously from a standard upward slope to a vertical line — what EFOS calls the Supply Cliff. Beyond that point, no price clears the market. The firm incurs hard shortage penalties π for every unfulfilled unit.
The full EFOS objective function minimizes expected total cost across four mutually exclusive demand scenarios — from demand satisfied by forwards alone, through options, spot, and finally hard shortage — integrated over the joint probability distribution of demand, spot price, and defect rate via Monte Carlo simulation.
The good news mathematically: adding these non-linear, asymptotic terms doesn't break convexity. The Hessian of the total expected cost function is strictly positive definite — EFOS has a provably unique global optimum.
What the simulation showed
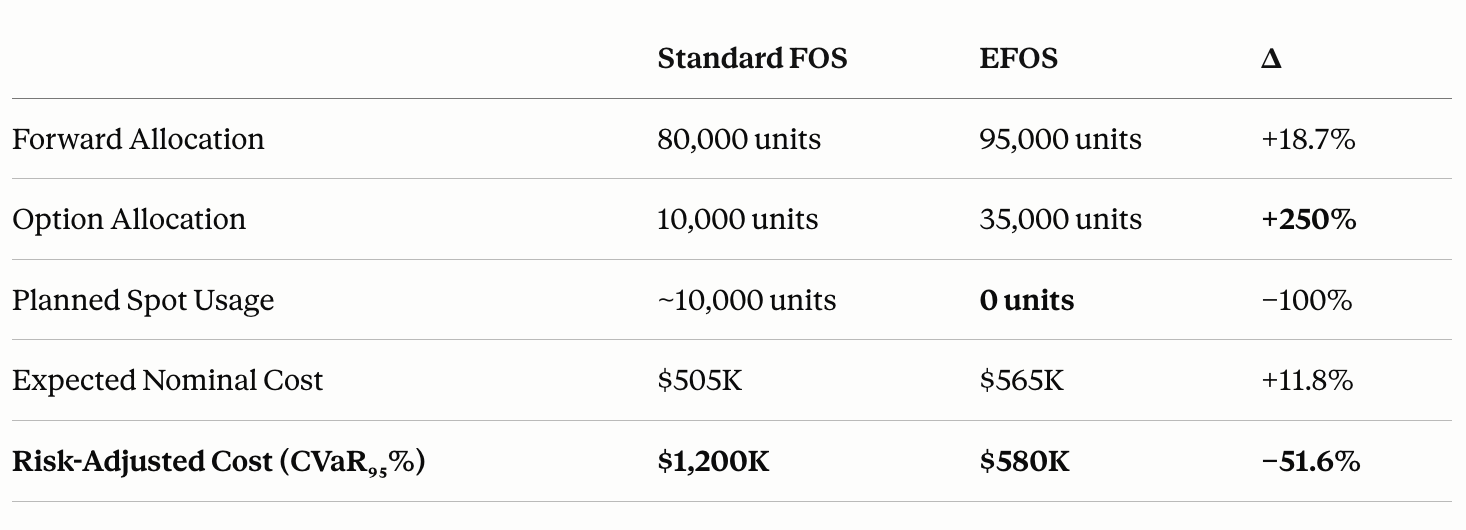
100,000-iteration Monte Carlo. Same demand trajectories for both models (Common Random Numbers). Parameters: demand N(100K, 20K), spot defects Beta(2,18) — 10% expected mean with heavy tail, spot capacity hard-capped at 20,000 units.
95% confidence intervals don't overlap. The gap is ~$600K of empty mathematical space. The outperformance is structural, not noise.
EFOS costs more at baseline — it over-hedges through options and deliberately eliminates spot exposure. But it cuts total systemic risk by more than half by neutralizing the right-tail catastrophe the standard model is blind to.
The real implication for how procurement is managed
This is ultimately an argument against PPV (Purchase Price Variance) as a primary KPI.
PPV penalizes buyers for paying option premiums. It rewards spot market gambling. It optimizes for nominal cost today while hiding the tail risk that stops your production line when reality doesn't behave like a normal distribution.
The shift EFOS demands: measure Risk-Adjusted Cost. Treat option premiums as Quality Assurance Insurance — because that's mathematically what they are.
What risk metrics is your procurement team actually using?